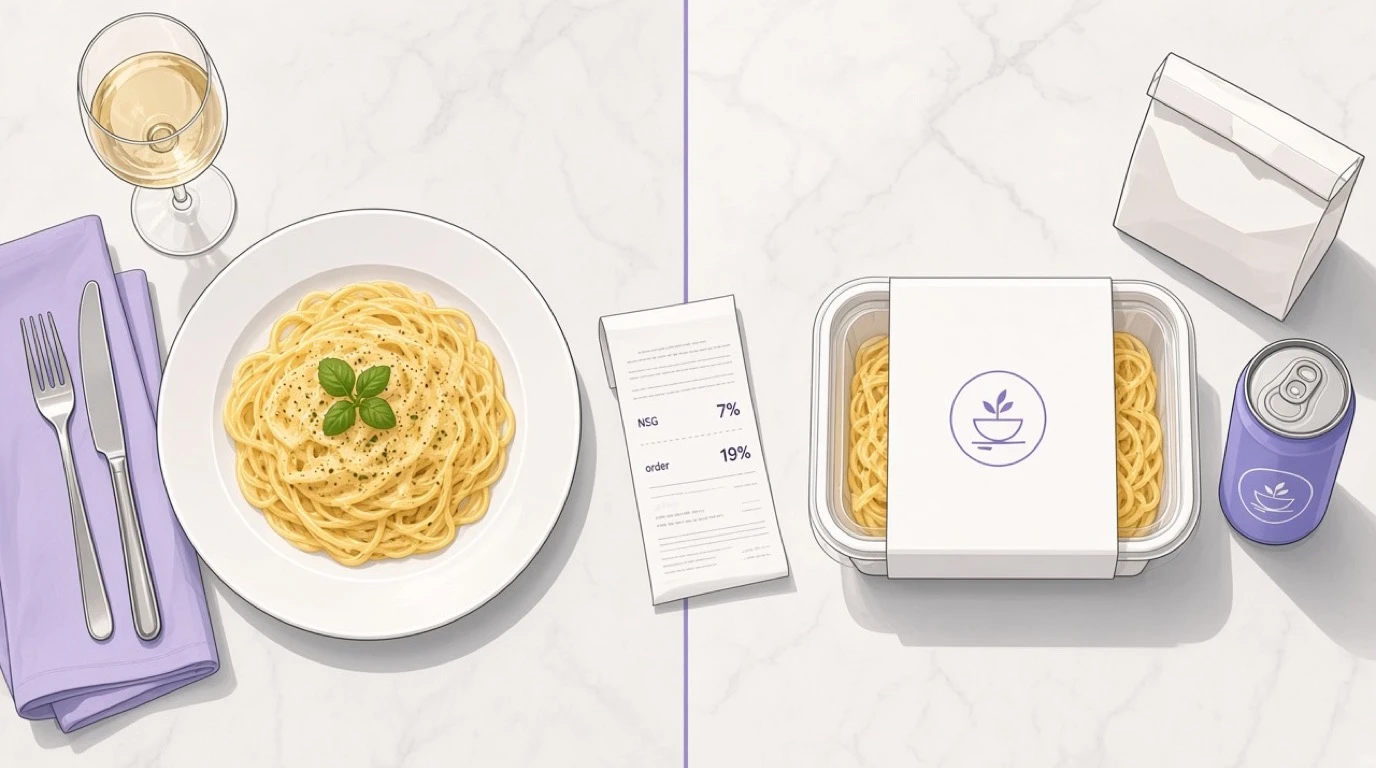
Un plato de pasta y una copa de vino, una mesa, una cuenta. En Alemania, la pasta tiene un IVA del 7 % y el vino, del 19 %. En Francia, la pasta tiene un 10 % y el vino, un 20 %. En Italia y España, todo el conjunto tiene un 10 %, vino incluido. El mismo pedido, la misma noche, tres respuestas diferentes, y ninguna de ellas es un error de redondeo. Lo que significa que el impuesto sobre tus ventas viene determinado por cómo está configurado tu TPV para restaurantes, artículo por artículo, mucho antes de que nadie abra una hoja de cálculo.
Esa es la parte que los propietarios suelen malinterpretar. El IVA parece una tarea de contabilidad, algo que ocurre al final del trimestre cuando se envían las cifras al contable. Pero no es así. El tipo se fija en el momento de la venta, en el TPV, según lo que se ha vendido y cómo ha salido del local. Tu software de contabilidad para restaurantes solo puede reflejar lo que ha registrado la caja. Si una cerveza para llevar se ha cobrado al tipo de precio de consumo en el local, ninguna conciliación a fin de mes lo detectará, porque el dato que habría distinguido ambas opciones nunca se registró en primer lugar.
Una advertencia antes de entrar en las cifras. Los tipos cambian, y lo hacen por motivos políticos más que por lógica, a veces con solo unas semanas de antelación. Alemania modificó el IVA para restaurantes el 1 de enero de 2026. Toma todas las cifras que aparecen a continuación como ejemplos ilustrativos, consulta la situación actual con tu contable y fíjate más bien en la estructura, que cambia mucho más lentamente que los porcentajes.
La pregunta que todo el mundo se hace es la pregunta equivocada
Si le preguntas a un empresario cómo funciona el IVA en un restaurante, casi siempre te dará la misma respuesta: si comes allí, pagas más; si te lo llevas, pagas menos. Esa regla general nunca fue universal. Ahora es errónea en más sitios de los que es correcta.
Cuatro países, cuatro criterios diferentes. Alemania pregunta si se trata de comida o bebida. Francia pregunta si se puede conservar. Italia y España preguntan si lo has servido o lo has vendido. Solo este último par se parece en algo a la regla de «comer en el local», y el mecanismo que hay detrás no es lo que la mayoría de la gente supone.
Nada de esto es una complicación a propósito. La legislación de la UE establece un marco y una lista de categorías que los Estados miembros pueden gravar con un tipo reducido, y luego deja que cada Estado trace sus propios límites dentro de esa lista. Veintisiete gobiernos trazando límites de forma independiente dan exactamente el resultado que cabría esperar.
Alemania, desde enero de 2026: comida al 7 %, bebidas al 19
Hasta finales de 2025, Alemania aplicaba la versión de libro de texto de la penalización por comer en el local. La comida servida en una mesa se consideraba un servicio, y a los servicios se les aplicaba el tipo estándar del 19 %. La misma comida entregada en el mostrador para llevar se consideraba una entrega de bienes, con el tipo reducido del 7 %. Una diferencia de 12 puntos en la misma lasaña, que dependía de si el cliente se sentaba o no.
Eso se acabó el 1 de enero de 2026. Ahora la comida tiene un 7 % de IVA, tanto si te la comes en la mesa como si te la llevas o te la traen a casa. La distinción que dominó la fiscalidad del sector de la hostelería alemana durante casi una década simplemente dejó de existir.
Los hosteleros lo celebraron, pero luego se leyeron el resto de la normativa. Las bebidas se mantuvieron en el 19 %, y así se quedaron en todos los canales. Así que la antigua distinción no desapareció. Simplemente cambió. Antes en Alemania se preguntaba dónde comía el cliente, y ahora se pregunta qué hay en el vaso, y se pregunta eso en cada pedido, en lugar de solo en los que se llevan a casa.
La consecuencia práctica es el desglose, y esto es algo realmente nuevo para el comedor. Antes de 2026, un pedido de mesa tenía un 19 % en su totalidad y no hacía falta desglosarlo en absoluto. Un menú a un precio fijo con una bebida incluida se gravaba con un único tipo impositivo aplicado a una sola cifra. Ese mismo menú fijo ahora incluye comida al 7 % y una bebida al 19 %, así que hay que dividir un precio en dos antes de poder declararlo. Todos los restaurantes alemanes que venden un «Menü», un bufé con bebidas o un paquete «todo incluido» se encontraron en enero con un cálculo que nunca antes habían tenido que hacer.
Existe una excepción para los precios de los paquetes: una asignación fija de una parte del total a las bebidas, lo que evita a los propietarios tener que repartir cada paquete a mano. Que te aplique o no depende del paquete, por lo que es precisamente el tipo de tema que hay que consultar con un contable en lugar de en un blog. Lo que importa aquí es más concreto: el TPV tiene que ser capaz, para empezar, de dividir el precio de un paquete entre dos tipos impositivos. Sorprendentemente, muchas no lo son.
Luego están los casos extremos, que son realmente extraños. La leche y las bebidas a base de leche que superan un determinado contenido de leche se gravan con el tipo reducido si se llevan, pero con el tipo estándar si se consumen en el local, así que un café con leche para llevar y uno que te tomas en la mesa se gravan de forma diferente, mientras que la pasta que tienes al lado se grava igual. Hay una breve lista de alimentos de lujo, entre los que se incluyen el caviar, las ostras y la langosta, que se gravan al tipo estándar como cualquier otro producto, así que si los pides para llevar, no te aplican el 7 %. Nadie diseña un menú pensando en nada de esto. Pero alguien tiene que configurarlo de todos modos.
Francia se pregunta si se podría mantener
Francia nunca ha utilizado el criterio de «consumo en el local», lo que suele sorprender a quienes dan por hecho que la norma es europea y no nacional. La cuestión francesa gira en torno al tiempo: ¿se va a comer esto ahora mismo o podría guardarse en la nevera hasta el jueves?
El consumo inmediato tiene un tipo del 10 %, y abarca la comida y las bebidas no alcohólicas que se sirven para consumir al instante, ya sea en el comedor, en la terraza, en la barra o en la acera tras una venta para llevar. El consumo diferido es del 5,5 %, y se aplica a la comida envasada para que se pueda conservar, es decir, en un envase sellado con fecha de caducidad. El alcohol tiene un tipo del 20 % en todos los casos, sin excepciones por canal de distribución que merezca la pena tener en cuenta.
Fíjate en que la ubicación no influye en nada en esa lista. El envase lo es todo. Un sándwich caliente envuelto en papel de aluminio tiene un 10 %, porque el papel de aluminio no conserva nada. El mismo sándwich sellado al vacío con fecha de caducidad tiene un 5,5 %. Un helado servido en un tarrín tiene un 10 % de IVA, mientras que el mismo helado en una funda sellada tiene un 5,5 %. Un refresco servido en un vaso tiene un 10 % de IVA, mientras que la misma bebida en una lata cerrada tiene un 5,5 %. Tu cliente puede estar en el mismo sitio durante las seis transacciones.
Francia también tiene las sanciones más duras por cometer errores en la aplicación de los tipos, y ese es el argumento más contundente para que te preocupes por cómo tienes configurada tu TPV. Repartir los ingresos entre los distintos tipos, lo que los franceses llaman «la ventilation des recettes», es una obligación y no una simple comodidad. Si una factura que incluye varios tipos impositivos no se distribuye correctamente, se puede aplicar el tipo más alto de esa factura a todo el importe.
Hagamos el cálculo con una pizza de 14 € y una copa de vino de 6 €. Si se hace correctamente, la comida tiene unos 1,27 € de IVA y el vino 1,00 €, es decir, 2,27 € en total. Si se grava como un único importe de 20 € al tipo estándar, el IVA asciende a 3,33 €. Eso supone un margen de 1,06 € por una sola cuenta, lo que puede parecer insignificante hasta que lo multiplicas. Sesenta cuentas mixtas al día suponen aproximadamente 23 000 € al año, y las cuentas mixtas no son una excepción en un restaurante que vende vino.
Italia y España preguntan quién lo sirvió
Italia y España abordan la cuestión del consumo en el local desde la perspectiva opuesta, y la respuesta resulta ser justo lo contrario de lo que la mayoría de los hosteleros esperan.
En ambos países, servir comida y bebida en el local se considera un servicio, y a ese servicio se le aplica el tipo reducido en su conjunto. Italia grava la «somministrazione» al 10 %. España grava la «hostelería» al 10 %. Lo que sorprende a la gente es que esto incluye las bebidas, alcohol incluido. Una copa de Chianti en una mesa italiana se grava al 10 %. Una copa de Rioja en una mesa española se grava al 10 %. Esto es justo lo contrario de lo que ocurre en Alemania y Francia, donde el alcohol se grava al tipo estándar independientemente de para qué se utilice.
Si te llevas la misma bebida, todo cambia, porque una venta para llevar se considera una entrega de bienes en lugar de un servicio, y los bienes se gravan uno por uno. En Italia, una cerveza que te dan en el mostrador tiene un 22 %. Si te la sirven en una mesa a dos metros de distancia, es del 10 %. Una botella de grappa que te llevas a casa tiene un 22 %, mientras que la misma grappa servida como digestivo es del 10 %. Los platos preparados para llevar o a domicilio sí tienen el 10 %, según la legislación de 2021, pero esa desgravación se estableció para la comida y, expresamente, no para las bebidas. La fruta a granel, por su parte, puede tener un 4 %.
En España se aplica la misma lógica, pero con cifras diferentes. El menú del día que te comes en la mesa tiene un 10 % en todo, vino incluido, y no hace falta desglosarlo en la cuenta. Si vendes ese mismo menú para llevar, la comida se queda en el 10 %, mientras que el vino pasa al 21 %, y ahora sí que la factura tiene que mostrar el desglose. España añade una trampa que no tiene nada que ver con el canal de venta: los refrescos que contienen azúcar añadido o edulcorantes tienen un 21 % en lugar del 10 %, y como lo que cuenta es la presencia de edulcorantes, la versión light se ve afectada igual que la que lleva azúcar.
El «coperto» italiano se merece su propia nota al pie, ya que no es comida y no se aplica el tipo impositivo de los alimentos. Si estás averiguando cómo se gravan los conceptos de servicio y a quién pertenecen realmente, el cargo por servicio y las propinas amplían el alcance de esa pregunta.
Los mismos tres pedidos en cuatro países
Es difícil configurar un TPV a partir de abstracciones, así que aquí tienes tres pedidos reales.
| Pedido | Alemania | Francia | Italia | España |
|---|---|---|---|---|
| Comida, en el local | 7 % | 10 % | 10 % | 10 % |
| Comida, para llevar | 7 % | 10 %, o 5,5 % si va precintada | 10 % | 10 % |
| Cerveza o vino, en la mesa | 19 % | 20 % | 10 % | 10 % |
| Cerveza o vino, para llevar | 19 % | 20 % | 22 % | 21 % |
| Qué determina el tipo | Comida o bebida | Si se puede conservar | Servido o vendido | Servido o vendido |
Lee las dos filas de la cerveza dos veces, porque ahí está todo el problema de configuración. La cerveza no tiene un tipo de IVA único. La cerveza tiene un tipo de IVA por país y por canal, y en dos de esos cuatro países el canal lo varía en once o doce puntos. Un sistema que almacena un solo tipo impositivo en el registro del producto no puede reflejar eso, y por mucho cuidado que ponga tu personal, no habrá forma de solucionarlo.
Lo que esto realmente le pide a la caja
Si dejas de lado los detalles nacionales, el requisito es sencillo. Pero sencillo no es lo mismo que fácil.
El tipo tiene que depender tanto del artículo como del canal. No es una propiedad del artículo por sí solo. Este es el punto clave y donde fallan los sistemas baratos, porque un registro de producto con un único campo de impuestos es un registro que no puede estar correcto ni en Italia ni en España.
El canal tiene que ser un atributo real del pedido. Debe establecerse antes de que se fije el precio de los artículos y ser visible para la lógica fiscal: para comer aquí, para llevar, a domicilio y cada plataforma de reparto por separado, porque una plataforma también es un canal. Si el sistema trata el tipo de pedido como una etiqueta impresa en un recibo, no sirve para nada en este caso.
Los paquetes tienen que dividirse. Un precio que cubra artículos con tarifas diferentes debe repartirse entre esas tarifas mediante un método que puedas justificar, y ese método tiene que almacenarse, en lugar de que quien haga el siguiente informe lo recalcule de forma ligeramente diferente.
Las tarifas deben tener fecha de vigencia. Fechadas, no editadas. Cuando una tarifa cambia a medianoche del 1 de enero, necesitas que las ventas de diciembre mantengan la tarifa de diciembre y las de enero la de enero, de forma permanente, sin que nadie tenga que volver a introducir nada.
Y todo esto tiene que reflejarse en los informes. Ventas netas por tarifa, por canal, por periodo, en un formato que concuerde con lo que realmente declaras.
Menús fijos, bufés y el problema del prorrateo
El reparto merece su propia sección porque es el requisito que más rápido ha crecido. Alemania creó una versión para el comedor en enero. España e Italia siempre lo han querido para las ventas para llevar. Francia lo aplica con la regla de la tarifa más alta descrita anteriormente.
La pregunta es siempre la misma: este paquete se vende por un precio y contiene artículos con dos o tres tarifas, así que, ¿a cuánto corresponde cada uno de ese precio? Hay tres respuestas generales y dan cifras diferentes.
Puedes repartirlo según los precios a la carta de los componentes, que es lo más intuitivo y, por lo general, lo más favorable, ya que la bebida suele ser el artículo con mayor margen del paquete. Puedes repartirlo según el coste, lo cual es defendible, pero desfavorable e impopular precisamente por esa razón. O puedes usar una asignación fija cuando la ley lo permita, como en el caso de la concesión de paquetes alemana, que es lo que menos trabajo da y elimina la discusión por completo.
Elijas lo que elijas, decídete por una opción y haz que el sistema la aplique. Un reparto hecho a mano en una hoja de cálculo al final del trimestre es un reparto que variará de un trimestre a otro, y la inconsistencia es lo primero que llama la atención de un inspector. También vale la pena comprobar cómo gestiona tu sistema los descuentos en un paquete mixto, ya que un descuento promocional del 20 % en un menú con dos tarifas debe aplicarse proporcionalmente a ambas, en lugar de solo a la línea que el software detecte primero.
Cuando el tipo de pedido cambia después de haberlo registrado
Un cliente pide en el mostrador para llevar, pero luego ve una mesa libre y se sienta. O pide para comer aquí, recibe una llamada y pide que se lo pongan en una bolsa. En Italia y España, ese cambio modifica el impuesto. En Francia, puede modificarlo. En Alemania, en el caso de la comida, ya no importa en absoluto, lo cual supone una simplificación real gracias al cambio de 2026.
La cuestión para tu TPV es si al cambiar el tipo de pedido se recalculan los artículos o simplemente se vuelven a etiquetar. El reetiquetado es el error más habitual y el más difícil de detectar, porque el recibo parece perfecto. El encabezado del pedido dice «para llevar», las líneas dicen «para llevar», y el IVA se calculó en el momento en que se introdujeron esos artículos por primera vez y nunca se ha vuelto a calcular desde entonces.
Esto no lo vas a encontrar en ningún folleto. Lo descubres registrando un pedido, cambiando el tipo y observando si varía el total de los impuestos. Tarda unos 40 segundos y ha fallado en evaluaciones reales.
El ticket, el TPV y la declaración
La mayoría de los países quieren que el recibo muestre un desglose del IVA por tipo impositivo, y varios lo exigen específicamente cuando una venta combina distintos tipos. España espera ese desglose en un ticket de comida para llevar que combine comida y alcohol. El registro electrónico de Italia necesita que se configure su función de comida para llevar, de modo que una venta para llevar se registre como mercancía con los tipos correctos por artículo, en lugar de como un servicio al 10 %, y eso es una tecla que alguien tiene que pulsar de verdad.
Piénsalo un momento, porque ahí está la diferencia entre un sistema que cumple con la normativa y un restaurante que cumple con la normativa. Un TPV perfectamente configurada, pero manejada por alguien que nunca pulsa la tecla de comida para llevar, generará datos erróneos sin que te des cuenta durante todo el día y sin darte motivos para dudar de ellos. La configuración es necesaria, pero ni de lejos suficiente. El flujo de trabajo tiene que hacer que lo correcto sea lo más fácil, lo que en la práctica significa que el canal debe ser una elección obligatoria al inicio de un pedido, en lugar de un botón opcional en algún lugar cerca del final.
Al otro lado, necesitas las ventas netas por tipo de tarifa del periodo, ya que es en lo que se basa la declaración. En España, esto se utiliza para el modelo 303 trimestral. Estés donde estés, la prueba consiste en comprobar si la cifra que te da tu sistema por tipo impositivo coincide con la que declaras, y si aún puedes generarla para un trimestre que se cerró hace dieciocho meses. Si tu cierre diario no se desglosa por tipo impositivo, entonces los informes Z te están aportando menos de lo que deberían.
El día en que cambia el tipo impositivo
Los cambios de tipo son políticos, así que llegan con poca antelación y sin piedad. La subida al 7 % en los alimentos en Alemania entró en vigor a medianoche del 1 de enero de 2026. Hay tres cosas que te afectan en un día así.
El tipo que se aplica es el que está vigente en el momento en que se realiza el suministro, no cuando se emite la factura ni cuando llega el dinero. Una cena de diciembre facturada en enero se grava al tipo de diciembre.
Todo lo que muestre un precio tiene que cambiarse de golpe, incluso las cosas que la gente se olvida: los menús impresos, la pizarra de ofertas, la página web, los menús con códigos QR y todos los anuncios en todas las plataformas de reparto. Un menú que siga mostrando el precio del año pasado con el IVA incluido no es tanto un problema fiscal como un problema de margen, y es un problema de margen que se hace público.
Los vales y los depósitos requieren una decisión, porque, por su propia naturaleza, se sitúan a caballo entre dos tipos. Un vale de regalo vendido con el tipo antiguo y canjeado con el nuevo, un depósito cobrado en noviembre para un evento en enero: cada caso tiene su propia norma y no son la misma. Los depósitos traen consigo su propia maraña de problemas, que la guía para la temporada festiva aborda en profundidad.
La lección sobre los sistemas se repite. Si cambiar un tipo impositivo significa editarlo en el registro del producto, has destruido silenciosamente tu propio historial, y el primero en darse cuenta será un auditor que te preguntará por qué las cifras del año pasado han cambiado desde entonces.
Los casos en los que esto se vuelve realmente complicado
Algunas empresas viven en el límite y lo notan hasta el último milímetro.
Los formatos de mostrador son los que peor lo tienen. Una panadería vende el mismo producto con dos o tres variantes en una sola mañana y el cliente decide cuál se lleva en el último segundo posible, normalmente mientras cuatro personas esperan detrás de él. Un TPV de panadería tiene que gestionar todo eso al ritmo de una cola, lo cual es un problema más complicado que hacerlo correctamente sin prisas.
La entrega es lo siguiente, y es peor de lo que parece, porque un marketplace es un canal cuyas reglas solo controlas en parte. Tanto si la comida es de tu propio suministro como de la plataforma, lo que supone la tarifa de entrega en sí misma y cómo se gestiona la comisión influyen en las tarifas. Los servicios de reparto de terceros se encargan de la parte comercial de esas relaciones; la parte fiscal merece una conversación específica para cada plataforma, porque la respuesta no es la misma para todas.
Las cafeterías se enfrentan a todo el conjunto: el recargo por bebidas con leche en Alemania, la cuestión de las latas precintadas en Francia, la norma sobre los edulcorantes en España, todo ello en una carta donde el ticket medio ronda los 4 €. Cantidades pequeñas, pero un número enorme de transacciones. Esa es precisamente la forma que adopta un error que nadie nota durante tres años.
Qué probar antes de firmar
Llévate un guion de prueba a la demostración y ejecútalo tú mismo. Seis comprobaciones, todas las cuales han fallado en situaciones reales:
Pasa el mismo artículo por dos canales. Uno para comer aquí, otro para llevar. Fíjate en las líneas de impuestos, no en los totales. Si coinciden en un país donde deberían diferir, detén la demostración.
Cambia el tipo de pedido después de pasarlo por caja. Comprueba que se recalculen los impuestos en lugar de que solo cambie la etiqueta.
Introduce un menú que incluya una bebida. Pide que te enseñen cómo se ha desglosado el precio único y pregunta dónde se configura ese método. A continuación, aplícale un descuento del 20 % y comprueba que el descuento se ha aplicado proporcionalmente a ambos precios.
Pide que te enseñen un cambio de tarifa. En concreto, pídeles que añadan una tarifa que entre en vigor el mes que viene sin tocar las cifras de este mes. Fíjate si editan algún campo.
Saca las ventas netas por tarifa y por canal de un mes pasado. Lo ideal sería uno anterior a la última actualización del software. Este es el informe con el que realmente vas a trabajar.
Imprime un ticket mixto. Comprueba que el desglose por tarifa aparezca en él y sea legible, y que los totales sumen el importe cobrado.
Todo lo que aparece en esa lista tiene que ver con el modelo de datos más que con las funcionalidades, por eso vale la pena preguntarlo con antelación. Un proveedor que no pueda variar el impuesto por canal no te lo va a añadir durante la semana de implementación.
Por dónde se te escapa realmente el dinero
Una última reflexión sobre por qué merece la pena dedicar una tarde a la configuración: porque el coste de hacerlo mal no es simétrico.
Si cobras de menos, tendrás que pagar la diferencia. No puedes volver a acudir al cliente que se comió una lasaña en marzo y pedirle otros 1,40 €, así que el déficit sale de tu margen, con intereses, y normalmente por todos los periodos en los que se produjo el error, no solo por el que se detectó. Dos puntos de error en la tarifa sobre 400 000 € de ventas anuales de comida suponen 8 000 € al año, y este tipo de error suele detectarse en el tercer año, no en el primero.
En el caso de los sobreprecios, el perjuicio pasa más desapercibido. Has estado cobrando un poco más caro que el local de enfrente durante todo el tiempo que ha durado la situación; puede que les debas a los clientes una corrección, y revertirla supone más trabajo administrativo de lo que habría costado hacerlo bien desde el principio.
En cualquier caso, la solución es la misma y no es nada del otro mundo. Haz que el canal sea un campo obligatorio en la parte superior del pedido. Guarda la tarifa junto con el artículo y el canal. Confirma que los paquetes se dividan y que, al cambiar el tipo de pedido, se vuelvan a aplicar las tarifas en lugar de volver a etiquetarlos. A continuación, extrae las ventas netas por tarifa y por canal del mes pasado y compáralas con lo que declaraste. Si los dos datos no coinciden, ya tienes tu próximo proyecto. Si tu sistema no puede generar ese informe en absoluto, has encontrado algo bastante más importante que tu próximo proyecto.
Siguiente lectura: estrategia de precios en la carta para fijar precios con IVA incluido sin perder margen; cuenta de resultados, para saber dónde se contabilizan las ventas netas de IVA; y el TPV con pedidos online, para ver cómo los canales digitales siguen la misma lógica fiscal.