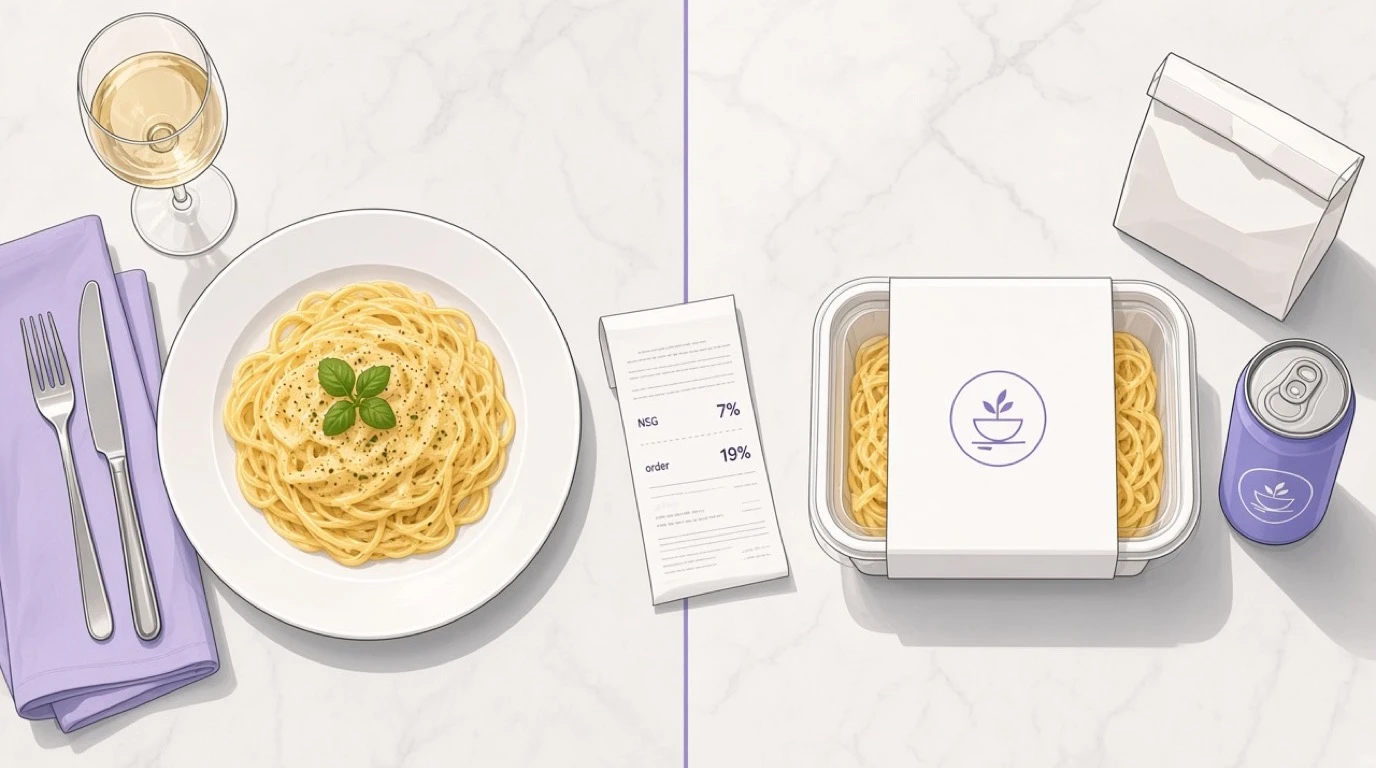
Ein Teller Pasta und ein Glas Wein, ein Tisch, eine Rechnung. In Deutschland unterliegt die Pasta einer Mehrwertsteuer von 7 % und der Wein einer von 19 %. In Frankreich beträgt die Mehrwertsteuer auf die Pasta 10 % und auf den Wein 20 %. In Italien und Spanien beträgt der Steuersatz für das gesamte Gericht 10 %, einschließlich des Weins. Dieselbe Bestellung, derselbe Abend, drei unterschiedliche Ergebnisse, und keines davon ist ein Rundungsfehler. Das bedeutet, dass die Umsatzsteuer für Ihre Verkäufe davon abhängt, wie Ihr Restaurant-Kassensystem konfiguriert ist, Position für Position, lange bevor jemand eine Tabellenkalkulation öffnet.
Das ist der Punkt, den Betreiber oft falsch verstehen. Die Mehrwertsteuer erscheint wie eine Aufgabe der Buchhaltung, etwas, das am Ende eines Quartals geschieht, wenn die Zahlen an den Buchhalter weitergeleitet werden. Das ist sie jedoch nicht. Der Steuersatz wird im Moment des Verkaufs an der Kasse festgelegt, anhand dessen, was verkauft wurde und wie es das Lokal verlassen hat. Ihre Buchhaltungssoftware für Restaurants kann nur das ausweisen, was die Kasse erfasst hat. Wenn ein Bier zum Mitnehmen zum Preis für den Verzehr vor Ort abgerechnet wurde, wird dies bei keiner Abstimmung am Monatsende auffallen, da die Tatsache, die beide Fälle unterschieden hätte, von vornherein gar nicht erfasst wurde.
Eine Vorbemerkung, bevor wir zu den Zahlen kommen. Sätze ändern sich, und zwar eher aufgrund politischer Entscheidungen als aus logischen Gründen, manchmal mit einer Vorankündigung von nur wenigen Wochen. Deutschland hat seine Mehrwertsteuersätze für Restaurants am 1. Januar 2026 neu geregelt. Betrachten Sie jede der folgenden Zahlen als Beispiel, klären Sie die aktuelle Situation mit Ihrem Steuerberater ab und orientieren Sie sich stattdessen an der Struktur, die sich weitaus langsamer ändert als die Prozentsätze.
Die Frage, die sich jeder stellt, ist die falsche Frage
Fragen Sie einen Gastronomiebetreiber, wie die Mehrwertsteuer in einem Restaurant funktioniert, und Sie werden fast jedes Mal dieselbe Antwort erhalten: Wenn Sie im Restaurant essen, zahlen Sie mehr; wenn Sie das Essen mitnehmen, zahlen Sie weniger. Diese Faustregel galt nie allgemein. Mittlerweile ist sie an mehr Orten falsch als richtig.
Vier Länder, vier unterschiedliche Prüfkriterien. In Deutschland wird gefragt, ob es sich um Speisen oder Getränke handelt. In Frankreich wird gefragt, ob das Produkt haltbar ist. In Italien und Spanien wird gefragt, ob man es serviert oder verkauft hat. Nur das letztgenannte Paar ähnelt überhaupt der „Im-Restaurant-Verzehr“-Regel, und der dahinterstehende Mechanismus ist nicht der, den die meisten Menschen vermuten.
Nichts davon ist absichtlich kompliziert gestaltet. Das EU-Recht legt einen Rahmen und eine Liste von Kategorien fest, die die Mitgliedstaaten mit einem ermäßigten Steuersatz besteuern dürfen, und überlässt es dann jedem Staat, innerhalb dieser Liste seine eigenen Grenzen zu ziehen. Wenn 27 Regierungen unabhängig voneinander Grenzen ziehen, ergibt sich genau das, was man erwarten würde.
Deutschland seit Januar 2026: Speisen mit 7 %, Getränke mit 19 %
Bis Ende 2025 galt in Deutschland die Lehrbuchversion der „Eat-in-Strafe“. Am Tisch servierte Speisen galten als Dienstleistung und unterlagen dem Standardsatz von 19 %. Die identischen Speisen, die über den Tresen zum Mitnehmen gereicht wurden, galten als Warenlieferung und unterlagen dem ermäßigten Satz von 7 %. Ein Unterschied von 12 Prozentpunkten bei derselben Lasagne, der allein davon abhing, ob sich der Kunde hinsetzte oder nicht.
Dies endete am 1. Januar 2026. Speisen unterliegen nun einem Steuersatz von 7 %, unabhängig davon, ob sie am Tisch verzehrt, mitgenommen oder geliefert werden. Die Unterscheidung, die die deutsche Gastronomie-Steuer fast ein ganzes Jahrzehnt lang geprägt hatte, existierte schlichtweg nicht mehr.
Die Gastronomen feierten, und lasen dann den Rest. Getränke blieben bei 19 %, und das galt für alle Vertriebskanäle. Die alte Unterscheidung verschwand also nicht. Sie drehte sich um. Früher fragte man in Deutschland, wo der Gast aß; nun fragt man, was im Glas ist, und zwar bei fast jeder Bestellung, nicht nur bei den Bestellungen, die mitgenommen werden.
Die praktische Folge ist die Aufteilung, und das ist für den Speisesaal eine echte Neuerung. Vor 2026 betrug der Steuersatz für eine Tischbestellung durchgehend 19 % und erforderte keinerlei Aufschlüsselung. Ein Menü zum Pauschalpreis inklusive Getränk wurde mit einem einzigen Steuersatz auf einen einzigen Betrag angewandt. Dasselbe Menü enthält nun Speisen mit einem Anteil von 7 % und ein Getränk mit einem Anteil von 19 %, sodass ein Preis in zwei Teile aufgeteilt werden muss, bevor er ausgewiesen werden kann. Jedes deutsche Restaurant, das ein Menü, ein Buffet mit Getränken oder ein All-inclusive-Paket anbietet, sah sich im Januar mit einer Berechnung konfrontiert, die es zuvor noch nie vornehmen musste.
Es gibt eine Erleichterung für Pauschalpreise: eine pauschale Zuordnung eines Anteils des Gesamtbetrags zu den Getränken, die den Betreibern die manuelle Aufteilung jedes Pakets erspart. Ob Sie davon profitieren können, hängt vom jeweiligen Paket ab, genau deshalb sollten Sie sich in dieser Angelegenheit eher an einen Steuerberater als an einen Blog wenden. Was hier zählt, ist enger gefasst: Die Kasse muss überhaupt in der Lage sein, einen Pauschalpreis auf zwei Steuersätze aufzuteilen. Eine überraschend große Anzahl ist dazu nicht in der Lage.
Dann die Sonderfälle, die wirklich seltsam sind. Milch und Milchgetränke ab einem bestimmten Milchanteil unterliegen außerhalb des Lokals dem ermäßigten Steuersatz, im Lokal jedoch dem Standardsteuersatz; daher werden ein Latte zum Mitnehmen und ein Latte am Tisch unterschiedlich besteuert, während die daneben servierte Pasta gleich besteuert wird. Eine kurze Liste von Luxuslebensmitteln, darunter Kaviar, Austern und Hummer, unterliegt wie Waren dem Normalsatz, sodass bei einer Bestellung dieser Produkte zum Mitnehmen die 7 % nicht anfallen. Niemand gestaltet eine Speisekarte um diese Produkte herum. Dennoch muss jemand die entsprechenden Einstellungen vornehmen.
Frankreich fragt, ob dies beibehalten werden könnte
Frankreich hat den „Verzehr-vor-Ort“-Test nie angewendet, was viele überrascht, die davon ausgehen, dass es sich um eine europäische und nicht um eine nationale Regelung handelt. Bei der französischen Frage geht es um den Zeitpunkt: Wird das Gericht sofort verzehrt, oder könnte es bis Donnerstag im Kühlschrank aufbewahrt werden?
Der sofortige Verzehr unterliegt einem Steuersatz von 10 % und umfasst Speisen und alkoholfreie Getränke, die zum sofortigen Verzehr serviert werden, sei es im Speisesaal, auf der Terrasse, an der Theke oder auf dem Bürgersteig nach einem Verkauf zum Mitnehmen. Der aufgeschobene Verzehr wird mit 5,5 % besteuert und gilt für Lebensmittel, die so verpackt sind, dass sie aufbewahrt werden können, d. h. in einem versiegelten Behälter mit einer angegebenen Haltbarkeitsdauer. Alkohol wird in jedem Fall mit 20 % besteuert, wobei es keine planungsrelevanten Ausnahmen hinsichtlich des Vertriebskanals gibt.
Beachten Sie, dass der Ort in dieser Auflistung keine Rolle spielt. Ausschlaggebend ist ausschließlich die Verpackung. Ein in Alufolie eingewickeltes warmes Sandwich unterliegt einem Satz von 10 %, da Alufolie keine Konservierungswirkung hat. Das identische Sandwich, vakuumversiegelt und mit einem Mindesthaltbarkeitsdatum versehen, unterliegt einem Satz von 5,5 %. Eiscreme, die in einen Becher gefüllt wird, unterliegt einem Steuersatz von 10 %, dieselbe Eiscreme in einer versiegelten Hülle hingegen einem Steuersatz von 5,5 %. Ein in einen Becher gegossenes Erfrischungsgetränk unterliegt einem Steuersatz von 10 %, dasselbe Getränk in einer verschlossenen Dose hingegen einem Steuersatz von 5,5 %. Ihr Kunde kann bei allen sechs Transaktionen an ein und derselben Stelle stehen.
In Frankreich gelten zudem die strengsten Strafen für Fehler bei der Abrechnung, und dies ist das gewichtigste Argument dafür, darauf zu achten, wie Ihre Kasse eingerichtet ist. Die Aufteilung der Einnahmen auf verschiedene Steuersätze, was die Franzosen „la ventilation des recettes“ nennen, ist eine Verpflichtung und keine Annehmlichkeit. Wird eine Rechnung, die mehrere Steuersätze umfasst, nicht ordnungsgemäß aufgeteilt, kann der höchste Steuersatz dieser Rechnung auf den gesamten Betrag angewendet werden.
Rechnen Sie dies einmal anhand einer Pizza für 14 € und eines Glases Wein für 6 € durch. Bei korrekter Abrechnung fallen für das Essen etwa 1,27 € Mehrwertsteuer und für den Wein 1,00 € an, also insgesamt 2,27 €. Wird die Rechnung jedoch pauschal mit dem Einheitssatz von 20 € besteuert, ergibt sich ein Betrag von 3,33 €. Das entspricht einer Marge von 1,06 € pro Rechnung, was zunächst nach nichts klingt, bis man diesen Betrag multipliziert. Bei 60 gemischten Rechnungen pro Tag sind das rund 23.000 € im Jahr, und gemischte Rechnungen sind in einem Restaurant, das Wein verkauft, kein Ausnahmefall.
Italien und Spanien fragen, wer das serviert hat
Italien und Spanien nähern sich der Frage nach dem Verzehr vor Ort aus der entgegengesetzten Richtung, und die Antwort fällt anders aus, als es die meisten Betreiber erwarten.
In beiden Ländern gilt das Servieren von Speisen und Getränken in den Räumlichkeiten als Dienstleistung, und für diese Dienstleistung gilt der ermäßigte Steuersatz insgesamt. Italien besteuert die „somministrazione“ mit 10 %. Spanien besteuert die „hostelería“ mit 10 %. Was viele überrascht, ist, dass dies auch die Getränke umfasst, Alkohol eingeschlossen. Ein Glas Chianti an einem italienischen Tisch wird mit 10 % besteuert. Ein Glas Rioja an einem spanischen Tisch wird mit 10 % besteuert. Dies ist das Gegenteil der deutschen und französischen Regelung, bei der Alkohol unabhängig von seiner Verwendungsart zum Standardsteuersatz besteuert wird.
Nimmt man dasselbe Getränk mit, ändert sich die Situation, denn ein Verkauf zum Mitnehmen gilt als Warenlieferung und nicht als Dienstleistung, und Waren werden einzeln besteuert. In Italien unterliegt ein Bier, das über den Tresen gereicht wird, einem Steuersatz von 22 %. Wird es an einem zwei Meter entfernten Tisch eingeschenkt, beträgt der Steuersatz 10 %. Eine Flasche Grappa, die zum Mitnehmen verkauft wird, unterliegt einem Steuersatz von 22 %, derselbe Grappa, der als Digestivo serviert wird, unterliegt einem Steuersatz von 10 %. Fertiggerichte zum Mitnehmen oder zur Lieferung unterliegen zwar dem 10-Prozent-Satz, der 2021 gesetzlich festgelegt wurde, doch diese Erleichterung galt für Speisen und ausdrücklich nicht für Getränke. Loses Obst kann hingegen mit 4 % besteuert werden.
In Spanien gilt dieselbe Logik mit anderen Zahlen. Das am Tisch verzehrte „Menú del día“ unterliegt durchgehend einem Steuersatz von 10 %, einschließlich Wein, und erfordert keine Aufschlüsselung auf der Rechnung. Verkauft man dasselbe „Menú“ zum Mitnehmen, bleibt der Steuersatz für das Essen bei 10 %, während der für den Wein auf 21 % steigt, und nun muss die Rechnung die Aufschlüsselung ausweisen. Spanien fügt eine Falle hinzu, die nichts mit dem Vertriebskanal zu tun hat: Erfrischungsgetränke, die Zucker oder Süßungsmittel enthalten, werden mit 21 % statt mit 10 % besteuert, und da das Vorhandensein von Süßungsmitteln entscheidend ist, fallen die zuckerfreien Varianten ebenso darunter wie die zuckerhaltigen.
Italiens Gedeckgebühr verdient eine eigene Fußnote, da das „coperto“ kein Lebensmittel ist und nicht unter den Steuersatz für Speisen fällt. Wenn Sie herausfinden möchten, wie Serviceposten besteuert werden und wem sie tatsächlich zuzurechnen sind, betreffen Servicegebühren und Trinkgelder die umfassendere Auslegung dieser Frage.
Dieselben drei Bestellungen in vier Ländern
Abstrakte Beispiele lassen sich nur schwer in einem Kassensystem einrichten, daher hier drei konkrete Bestellungen.
| Bestellung | Deutschland | Frankreich | Italien | Spanien |
|---|---|---|---|---|
| Speisen, vor Ort | 7 % | 10 % | 10 % | 10 % |
| Speisen, zum Mitnehmen | 7 % | 10 %, oder 5,5 % wenn versiegelt | 10 % | 10 % |
| Bier oder Wein, am Tisch | 19 % | 20 % | 10 % | 10 % |
| Bier oder Wein, zum Mitnehmen | 19 % | 20 % | 22 % | 21 % |
| Was den Satz bestimmt | Speisen oder Getränke | Haltbar verpackt | Serviert oder verkauft | Serviert oder verkauft |
Lesen Sie die beiden Bierzeilen zweimal, denn darin liegt das gesamte Konfigurationsproblem. Das Bier hat keinen einheitlichen Mehrwertsteuersatz. Das Bier hat einen Mehrwertsteuersatz pro Land und pro Vertriebskanal, und in zwei dieser vier Länder verschiebt der Vertriebskanal diesen um elf oder zwölf Prozentpunkte. Ein System, das nur einen Steuersatz im Produktdatensatz speichert, kann dies nicht abbilden, und keine noch so große Sorgfalt Ihrer Mitarbeiter kann hier Abhilfe schaffen.
Was dies tatsächlich von der Kasse verlangt
Lässt man die länderspezifischen Details außer Acht, ist die Anforderung kurz gefasst. Kurz ist jedoch nicht gleichbedeutend mit einfach.
Der Steuersatz muss eine Funktion aus Artikel und Vertriebskanal zusammen sein. Er darf keine Eigenschaft des Artikels für sich allein sein. Das ist der entscheidende Punkt, an dem kostengünstige Systeme versagen, denn ein Produktdatensatz mit nur einem einzigen Steuerfeld ist ein Produktdatensatz, der in Italien oder Spanien nicht korrekt sein kann.
Der Vertriebskanal muss ein echtes Attribut der Bestellung sein. Er muss festgelegt werden, bevor die Artikel mit Preisen versehen werden, und für die Steuerlogik sichtbar sein: Verzehr vor Ort, Mitnahme, Lieferung sowie jeder Liefermarktplatz separat, denn auch eine Plattform ist ein Vertriebskanal. Wenn das System die Bestellart als ein auf den Beleg gedrucktes Etikett behandelt, ist es für diesen Zweck wertlos.
Produktpakete müssen aufgeteilt werden. Ein Preis, der Artikel mit unterschiedlichen Steuersätzen umfasst, muss nach einer Methode auf diese Steuersätze aufgeteilt werden, die Sie rechtfertigen können, und diese Methode muss gespeichert werden, anstatt bei jedem nächsten Bericht von demjenigen, der ihn erstellt, leicht anders neu berechnet zu werden.
Preise müssen mit einem Gültigkeitsdatum versehen sein. Mit Datum versehen, nicht bearbeitet. Wenn sich ein Preis am 1. Januar um Mitternacht ändert, müssen die Umsätze vom Dezember dauerhaft den Preis vom Dezember und die vom Januar den Preis vom Januar beibehalten, ohne dass jemand etwas neu eingeben muss.
Und die Ergebnisse müssen wieder ausgegeben werden. Nettoumsätze nach Preis, nach Vertriebskanal, nach Zeitraum, in einer Form, die mit Ihren tatsächlichen Angaben übereinstimmt.
Menüangebote, Buffets und das Problem der Aufteilung
Die Aufteilung verdient einen eigenen Abschnitt, da es sich hierbei um die Anforderung handelt, die am schnellsten an Bedeutung gewonnen hat. Deutschland hat im Januar eine Variante für den Speisesaal eingeführt. Spanien und Italien haben dies schon seit jeher für den Außer-Haus-Verkauf gefordert. Frankreich setzt dies mit der oben beschriebenen „Höchstsatzregel“ durch.
Die Frage ist immer dieselbe: Dieses Paket wurde zu einem Preis verkauft und enthält Artikel mit zwei oder drei unterschiedlichen Preisen, wie viel von diesem Preis entfällt also auf jeden einzelnen? Es gibt drei allgemeine Antworten, die zu unterschiedlichen Zahlen führen.
Man kann nach den À-la-carte-Preisen der einzelnen Komponenten aufteilen, dies ist die intuitivste und in der Regel günstigste Methode, da das Getränk typischerweise der Artikel mit der höchsten Marge im Paket ist. Man kann nach den Kosten aufteilen, dies ist zwar vertretbar, jedoch ungünstig und genau aus diesem Grund unbeliebt. Oder Sie können eine pauschale Aufteilung vornehmen, sofern das Gesetz dies vorsieht, wie beispielsweise bei der deutschen Pauschalkonzession; dies ist am wenigsten aufwendig und beseitigt die Kontroverse vollständig.
Egal, wofür Sie sich entscheiden, wählen Sie eine Methode aus und lassen Sie das System diese umsetzen. Eine manuelle Aufteilung in einer Tabellenkalkulation am Ende eines Quartals führt zu Unstimmigkeiten zwischen den Quartalen, und genau diese Unstimmigkeiten fallen einem Prüfer als Erstes auf. Es lohnt sich auch zu prüfen, wie Ihr System mit einem Rabatt auf ein gemischtes Paket umgeht, da ein Aktionsrabatt von 20 % auf ein Menü mit zwei Tarifen proportional von beiden abgezogen werden muss und nicht von der Zeile, die die Software zufällig zuerst erreicht.
Wenn sich die Bestellart nach der Erfassung ändert
Ein Kunde bestellt an der Theke zum Mitnehmen, entdeckt dann einen freien Tisch und setzt sich hin. Oder er bestellt zum Verzehr vor Ort, nimmt einen Anruf entgegen und bittet darum, die Bestellung in einer Tüte einzupacken. In Italien und Spanien hat diese Änderung Auswirkungen auf die Steuer. In Frankreich kann dies ebenfalls der Fall sein. In Deutschland spielt dies bei Speisen überhaupt keine Rolle mehr, was eine echte Vereinfachung durch die Änderung ab 2026 darstellt.
Die Frage für Ihre Kasse lautet: Führt die Änderung der Bestellart zu einer Neubewertung der Artikel oder lediglich zu einer Umkennzeichnung? Die Umkennzeichnung ist der häufigste Fehler und besonders schwer zu erkennen, da der Kassenbeleg einwandfrei aussieht. Im Auftragskopf steht „Take-away“, in den Einzelposten steht „Take-away“, und die Steuer wurde in dem Moment berechnet, als diese Artikel zum ersten Mal eingegeben wurden, und seitdem nie wieder neu berechnet.
Das finden Sie in keiner Broschüre. Sie stellen es fest, indem Sie eine Bestellung eingeben, die Art ändern und beobachten, ob sich der Steuerbetrag ändert. Das dauert etwa 40 Sekunden und hat in realen Tests versagt.
Der Beleg, die Kasse und die Abrechnung
In den meisten Ländern muss der Beleg eine Aufschlüsselung der Mehrwertsteuer nach Steuersätzen enthalten, und in einigen Ländern ist dies ausdrücklich vorgeschrieben, wenn ein Verkauf verschiedene Steuersätze umfasst. Spanien erwartet diese Aufschlüsselung auf einem Abholbeleg, der Speisen und Alkohol kombiniert. Bei der elektronischen Registrierkasse in Italien muss die Funktion für Speisen zum Mitnehmen so konfiguriert sein, dass ein Verkauf zum Mitnehmen als Ware zu den korrekten Steuersätzen pro Artikel erfasst wird und nicht als Dienstleistung mit 10 %, und das ist eine Taste, die tatsächlich gedrückt werden muss.
Denken Sie einen Moment darüber nach, denn genau darin liegt der Unterschied zwischen einem vorschriftsmäßigen System und einem vorschriftsmäßigen Restaurant. Eine perfekt konfigurierte Kasse, die von jemandem bedient wird, der niemals die Taste für „zum Mitnehmen“ drückt, wird den ganzen Tag über mit Sicherheit falsche Daten liefern und Ihnen keinen Grund geben, daran zu zweifeln. Die Konfiguration ist notwendig, reicht aber bei weitem nicht aus. Der Arbeitsablauf muss dafür sorgen, dass das Richtige auch das Einfachste ist, was in der Praxis bedeutet, dass die Auswahl des Vertriebskanals zu Beginn einer Bestellung erforderlich ist und nicht erst als optionale Schaltfläche irgendwo gegen Ende.
Am anderen Ende benötigen Sie den Nettoumsatz nach Steuersätzen für den Zeitraum, da sich daraus die Steuererklärung zusammensetzt. In Spanien fließt dieser in das vierteljährliche „Modelo 303“ ein. Unabhängig davon, wo Sie sich befinden, besteht der Test darin, ob die von Ihrem System nach Steuersätzen gemeldeten Zahlen mit den von Ihnen angegebenen Zahlen übereinstimmen und ob Sie diese auch noch für ein Quartal vorlegen können, das bereits vor achtzehn Monaten abgeschlossen wurde. Wenn Ihr Tagesabschluss nicht nach Steuersätzen aufgeschlüsselt ist, leisten die Z-Berichte weniger für Sie, als sie sollten.
Der Tag, an dem sich der Steuersatz ändert
Satzänderungen sind politischer Natur, daher treten sie kurzfristig und mit voller Wucht in Kraft. Deutschlands Anhebung des Mehrwertsteuersatzes für Lebensmittel auf 7 % trat am 1. Januar 2026 um Mitternacht in Kraft. An einem solchen Tag gibt es drei kritische Punkte.
Der geltende Steuersatz ist derjenige, der zum Zeitpunkt der Leistungserbringung gilt, nicht zum Zeitpunkt der Rechnungsstellung und auch nicht zum Zeitpunkt des Zahlungseingangs. Ein im Dezember eingenommenes Abendessen, das im Januar in Rechnung gestellt wird, wird zum Steuersatz vom Dezember besteuert.
Alles, worauf ein Preis angegeben ist, muss sofort angepasst werden, einschließlich der Dinge, die man leicht vergisst: gedruckte Speisekarten, die Tafel mit den Tagesangeboten, die Website, Speisekarten per QR-Code und jeder Eintrag auf jeder Lieferplattform. Eine Speisekarte, auf der noch die Preise des Vorjahres inklusive Mehrwertsteuer stehen, ist weniger ein steuerliches Problem als vielmehr ein Margenproblem, und zwar ein Margenproblem, das öffentlich sichtbar wird.
Bei Gutscheinen und Anzahlungen muss eine Entscheidung getroffen werden, da sie naturgemäß an der Grenze zwischen den beiden Zeiträumen liegen. Ein Geschenkgutschein, der zum alten Satz verkauft und zum neuen eingelöst wird, eine im November für eine Veranstaltung im Januar entgegengenommene Anzahlung: Für jeden Fall gilt eine eigene Regel, und diese Regeln sind nicht identisch. Anzahlungen bringen ihre eigenen Verwicklungen mit sich, auf die der Leitfaden zum Weihnachtsgeschäft in der Gastronomie ausführlich eingeht.
Die Lehre für die Systeme wiederholt sich. Wenn eine Satzänderung bedeutet, dass der Satz im Produktdatensatz geändert werden muss, haben Sie stillschweigend Ihre eigene Historie zerstört, und der Erste, der dies bemerkt, wird ein Wirtschaftsprüfer sein, der fragt, warum sich die Zahlen des letzten Jahres seit dem letzten Jahr verändert haben.
Die Bereiche, in denen dies wirklich problematisch wird
Manche Unternehmen bewegen sich an der Grenze und spüren jeden Millimeter davon.
Am schlimmsten trifft es die Thekenformate. Eine Bäckerei verkauft denselben Artikel an einem Vormittag in zwei oder drei Varianten, und der Kunde entscheidet sich erst in letzter Sekunde für eine davon, meist, während vier Personen hinter ihm warten. Ein Bäckerei-Kassensystem muss all dies mit der Geschwindigkeit einer Warteschlange verarbeiten, was ein schwierigeres Problem darstellt, als die Daten in aller Ruhe korrekt zu erfassen.
Als Nächstes folgt die Lieferung, und das ist schlimmer, als es aussieht, denn ein Marktplatz ist ein Vertriebskanal, dessen Regeln Sie nur teilweise kontrollieren können. Ob die Lebensmittel aus Ihrem eigenen Bestand oder von der Plattform stammen, welche Auswirkungen die Liefergebühr selbst hat und wie Provisionen behandelt werden, all dies wirkt sich auf die Preise aus. Die Lieferung durch Drittanbieter deckt die kaufmännische Seite dieser Beziehungen ab; die steuerliche Seite verdient eine gesonderte Betrachtung pro Plattform, da die Antwort nicht für alle gleich ist.
Cafés müssen den gesamten Steuerkomplex abdecken: den Milchgetränkeschlag in Deutschland, die Frage der versiegelten Dosen in Frankreich, die Süßstoffregelung in Spanien, und das alles bei einer Speisekarte, auf der der durchschnittliche Rechnungsbetrag bei etwa 4 € liegt. Geringe Beträge, enorme Transaktionszahlen. Genau so sieht ein Fehler aus, den drei Jahre lang niemand bemerkt.
Was Sie vor der Vertragsunterzeichnung testen sollten
Bringen Sie ein Testskript zur Demo mit und führen Sie es selbst durch. Sechs Prüfschritte, die alle bereits in der Praxis fehlgeschlagen sind:
Scannen Sie denselben Artikel an zwei Kassen. Einmal zum Verzehr vor Ort, einmal zum Mitnehmen. Achten Sie auf die Steuerzeilen, nicht auf die Summen. Wenn diese in einem Land übereinstimmen, in dem sie eigentlich unterschiedlich sein sollten, brechen Sie die Demo ab.
Ändern Sie die Art einer Bestellung, nachdem Sie sie eingegeben haben. Vergewissern Sie sich, dass die Steuer neu berechnet wird und sich nicht nur die Bezeichnung ändert.
Erfassen Sie ein Menü, das ein Getränk enthält. Bitten Sie darum, zu sehen, wie der Gesamtpreis aufgeschlüsselt wurde, und fragen Sie, wo diese Methode konfiguriert ist. Gewähren Sie dann einen Rabatt von 20 % und überprüfen Sie, ob der Rabatt proportional auf beide Preise angerechnet wurde.
Bitten Sie darum, eine Preisänderung zu sehen. Bitten Sie konkret darum, einen Preis hinzuzufügen, der ab dem nächsten Monat gilt, ohne die Zahlen dieses Monats zu verändern. Beobachten Sie, ob ein Feld bearbeitet wird.
Rufen Sie die Nettoumsätze nach Tarif und Vertriebskanal für einen vergangenen Monat ab. Idealerweise einen Monat vor dem letzten Software-Update. Dies ist der Bericht, auf den Sie sich im Alltag tatsächlich stützen werden.
Drucken Sie einen gemischten Kassenbeleg aus. Überprüfen Sie, ob die Aufschlüsselung nach Tarifen darauf vermerkt und lesbar ist und ob die Summen mit dem eingenommenen Betrag übereinstimmen.
Jeder Punkt auf dieser Liste betrifft eher das Datenmodell als die Funktionen, weshalb es sich lohnt, diese Fragen frühzeitig zu stellen. Ein Anbieter, der den Steuersatz nicht je nach Vertriebskanal variieren kann, wird diese Funktion nicht erst in der Implementierungswoche für Sie hinzufügen.
Wo das Geld tatsächlich verloren geht
Ein abschließender Hinweis dazu, warum sich der Nachmittag für die Konfiguration lohnt: Denn die Kosten einer fehlerhaften Konfiguration sind nicht symmetrisch verteilt.
Wenn Sie zu wenig berechnen, schulden Sie die Differenz. Sie können nicht zu dem Kunden zurückgehen, der im März eine Lasagne gegessen hat, und weitere 1,40 € verlangen; daher geht der Fehlbetrag zu Lasten der Marge, zuzüglich Zinsen, und zwar in der Regel für jeden Zeitraum, in dem der Fehler bestand, und nicht nur für den Zeitraum, in dem er entdeckt wurde. Zwei Prozentpunkte Preisabweichung bei einem jährlichen Lebensmittelumsatz von 400.000 € entsprechen 8.000 € pro Jahr, und diese Art von Fehler wird typischerweise im dritten Jahr entdeckt, nicht im ersten.
Bei Überberechnungen ist der Schaden weniger offensichtlich. Sie waren während des gesamten Zeitraums, in dem der Fehler bestand, etwas teurer als das Lokal auf der anderen Straßenseite; möglicherweise sind Sie Ihren Kunden eine Korrektur schuldig, und die Rückabwicklung verursacht mehr Verwaltungsaufwand, als es gekostet hätte, es von vornherein richtig zu machen.
So oder so ist die Lösung dieselbe und keineswegs heroisch. Machen Sie den Vertriebskanal zu einem Pflichtfeld oben in der Bestellung. Speichern Sie den Tarif gemeinsam mit dem Artikel und dem Vertriebskanal. Stellen Sie sicher, dass Bundles aufgeteilt werden und dass bei einer Änderung der Bestellart die Preise neu berechnet werden, anstatt die Artikel lediglich umzubenennen. Rufen Sie anschließend die Nettoumsätze nach Preis und Kanal für den letzten Monat ab und vergleichen Sie diese mit Ihren gemeldeten Zahlen. Sollten die beiden Werte voneinander abweichen, haben Sie Ihre nächste Aufgabe gefunden. Falls Ihr System diesen Bericht überhaupt nicht erstellen kann, haben Sie etwas gefunden, das weitaus wichtiger ist als Ihre nächste Aufgabe.
Lesen Sie als Nächstes: Preisstrategie für Speisekarten zur Festlegung von Preisen inklusive Mehrwertsteuer, ohne die Marge zu verschenken; Gewinn- und Verlustrechnung, um zu sehen, wo der Umsatz ohne Mehrwertsteuer in der Buchhaltung landet; sowie POS mit Online-Bestellung, um zu verstehen, wie die digitalen Kanäle dieselbe Steuerlogik anwenden.