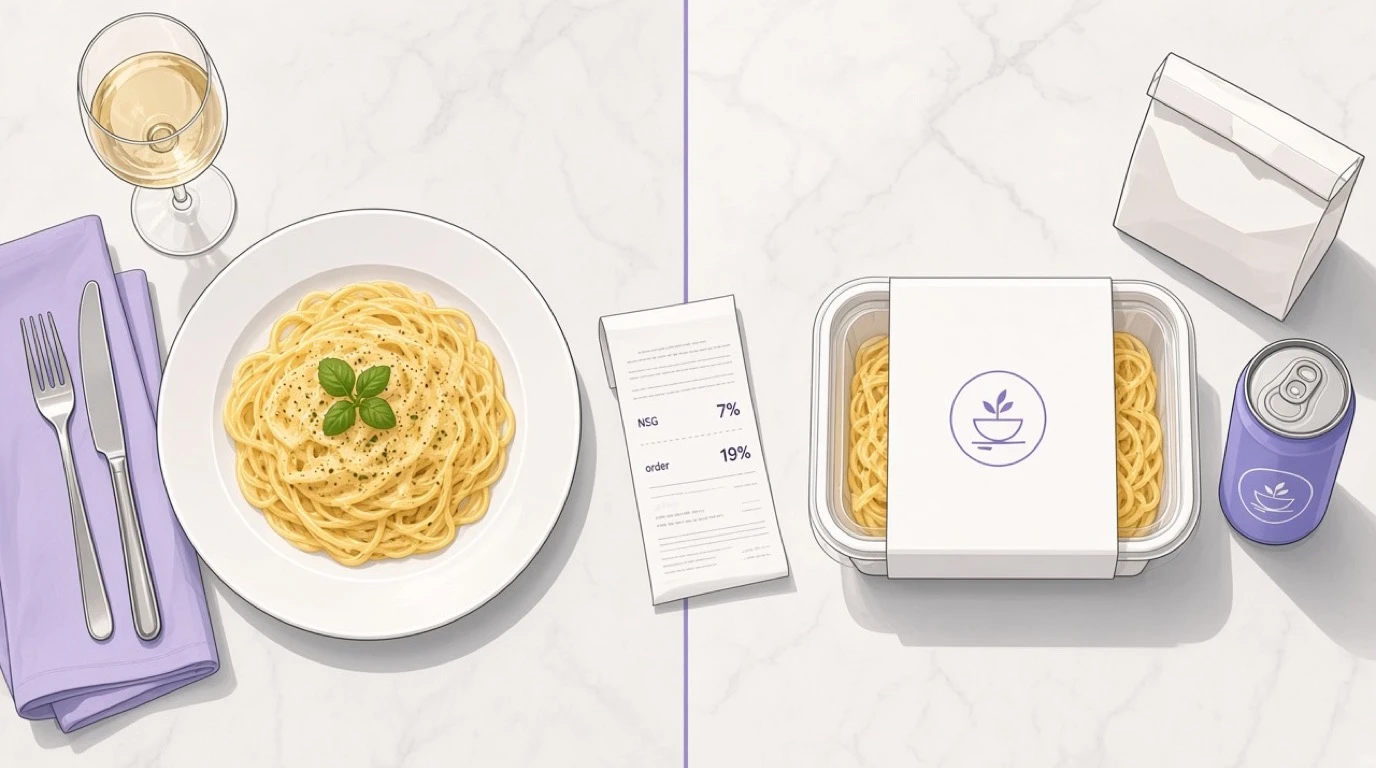
Une assiette de pâtes et un verre de vin, une table, une seule addition. En Allemagne, les pâtes sont soumises à une TVA de 7 % et le vin à 19 %. En France, les pâtes sont taxées à 10 % et le vin à 20 %. En Italie et en Espagne, le tout est taxé à 10 %, vin compris. Même commande, même soirée, trois réponses différentes, et aucune d’entre elles n’est due à une erreur d’arrondi. Cela signifie que la taxe sur vos ventes est déterminée par la configuration de votre système de caisse de restaurant, article par article, bien avant que quiconque n’ouvre un tableur.
C’est là que les restaurateurs ont souvent une vision erronée. La TVA est souvent perçue comme une tâche comptable, quelque chose qui se fait à la fin d’un trimestre lorsque les chiffres sont transmis au comptable. Ce n’est pas le cas. Le taux est fixé au moment de la vente, par la caisse, en fonction de ce qui a été vendu et de la manière dont les marchandises ont quitté l’établissement. Votre logiciel de comptabilité de restaurant ne peut rendre compte que de ce que la caisse a enregistré. Si une bière à emporter a été facturée au taux applicable aux consommations sur place, aucun rapprochement en fin de mois ne permettra de le détecter, car l’élément qui aurait permis de distinguer les deux cas n’a tout simplement jamais été saisi.
Une mise en garde avant d’aborder les chiffres. Les taux changent, et ils évoluent en fonction de la politique plutôt que de la logique, parfois avec un préavis de quelques semaines seulement. L’Allemagne a révisé la TVA applicable aux restaurants le 1er janvier 2026. Considérez chaque chiffre ci-dessous comme un exemple illustratif, vérifiez la situation actuelle auprès de votre comptable, et retenez plutôt la structure sous-jacente, qui évolue bien plus lentement que les pourcentages.
La question que tout le monde se pose est la mauvaise
Demandez à un restaurateur comment fonctionne la TVA dans un restaurant et vous obtiendrez presque toujours la même réponse : si vous mangez sur place, vous payez plus ; si vous emportez votre commande, vous payez moins. Cette règle empirique n’a jamais été universelle. Elle est désormais erronée dans plus d’endroits qu’elle n’est valable.
Quatre pays, quatre critères différents. L’Allemagne demande s’il s’agit d’un aliment ou d’une boisson. La France demande si le produit peut être conservé. L’Italie et l’Espagne demandent si vous l’avez servi ou vendu. Seuls ces deux derniers critères ressemblent de près ou de loin à la règle de la consommation sur place, et le mécanisme sous-jacent n’est pas celui que la plupart des gens imaginent.
Il ne s’agit en rien d’une complexité délibérée. La législation européenne définit un cadre et une liste de catégories que les États membres peuvent taxer à un taux réduit, puis laisse à chaque État le soin de fixer ses propres limites au sein de cette liste. Vingt-sept gouvernements fixant ces limites de manière indépendante produisent exactement le résultat auquel on pouvait s’attendre.
Allemagne, depuis janvier 2026 : 7 % pour les plats, 19 % pour les boissons
Jusqu’à fin 2025, l’Allemagne appliquait la version type de la « pénalité sur la consommation sur place ». Les plats servis à table étaient considérés comme une prestation de services, et les services étaient soumis au taux standard de 19 %. Les mêmes plats remis au comptoir à emporter constituaient une livraison de biens, soumise au taux réduit de 7 %. Un écart de 12 points sur la même lasagne, déterminé par le fait que le client s’asseye ou non.
Cette situation a pris fin le 1er janvier 2026. Les plats sont désormais soumis à un taux de 7 %, qu’ils soient consommés à table, emportés ou livrés. La distinction qui a régné sur la fiscalité allemande du secteur de l’hôtellerie-restauration pendant la majeure partie de la décennie a tout simplement cessé d’exister.
Les restaurateurs se sont réjouis, puis ont lu la suite. Les boissons sont restées à 19 %, et ce taux s’applique désormais à tous les canaux de distribution. L’ancienne distinction n’a donc pas disparu. Elle a simplement changé de nature. Auparavant, l’Allemagne demandait où le client mangeait ; désormais, elle demande ce qu’il y a dans le verre, et ce pour chaque commande, et non plus uniquement pour celles emportées.
La conséquence pratique est la répartition, et c’est une véritable nouveauté pour la salle de restaurant. Avant 2026, une commande à table était taxée à 19 % dans son ensemble et ne nécessitait aucune ventilation. Un menu à prix fixe comprenant une boisson était soumis à un taux unique appliqué à un montant unique. Ce même menu fixe comprend désormais 7 % pour les plats et 19 % pour les boissons ; un prix unique doit donc être scindé en deux avant de pouvoir être déclaré. Tous les restaurants allemands proposant un « Menü », un buffet avec boissons ou une formule tout compris ont dû effectuer en janvier un calcul qu’ils n’avaient jamais eu à faire auparavant.
Il existe une dérogation pour les prix forfaitaires : une répartition forfaitaire d’une part du montant total attribuée aux boissons, ce qui évite aux restaurateurs de répartir manuellement chaque forfait. L’éligibilité à cette dérogation dépend du forfait concerné, ce qui en fait précisément le genre de question à poser à un comptable plutôt qu’à un blog. Ce qui importe ici est plus précis : la caisse doit être capable de répartir le prix d’une formule entre deux taux. Un nombre surprenant d’entre elles ne le sont pas.
Viennent ensuite les cas limites, qui sont pour le moins étranges. Le lait et les boissons à base de lait dépassant une certaine teneur en lait bénéficient d’un taux réduit à emporter, mais sont soumis au taux standard sur place ; ainsi, un latte à emporter et un latte consommé à table sont taxés différemment, tandis que les pâtes servies à côté sont taxées de la même manière. Une courte liste d’aliments de luxe, parmi lesquels le caviar, les huîtres et le homard, est soumise au taux normal au même titre que les marchandises ; ainsi, une commande à emporter de ces produits ne bénéficie pas de la réduction de 7 %. Personne ne construit un menu autour de ces produits. Quelqu’un doit tout de même configurer le système.
La France se demande si ce système pourrait être maintenu
La France n’a jamais appliqué le critère de la consommation sur place, ce qui a tendance à surprendre les personnes qui supposent que cette règle est européenne plutôt que nationale. La question française porte sur le temps. Ce plat va-t-il être consommé immédiatement, ou pourrait-il rester au réfrigérateur jusqu’à jeudi ?
La consommation immédiate est taxée à 10 %, ce qui couvre les aliments et les boissons non alcoolisées servis pour être consommés immédiatement, en salle, en terrasse, au comptoir ou sur le trottoir après une vente à emporter. La consommation différée est taxée à 5,5 % ; elle s’applique aux aliments conditionnés de manière à pouvoir être conservés, c’est-à-dire dans un emballage hermétique indiquant une date limite de consommation. L’alcool est taxé à 20 % dans tous les cas, sans exception liée au canal de distribution susceptible d’être prise en compte.
Notez que le lieu de consommation n’a aucune incidence dans cette liste. C’est l’emballage qui fait toute la différence. Un sandwich chaud emballé dans du papier d’aluminium est soumis à un taux de 10 %, car le papier d’aluminium ne permet pas de conserver les aliments. Le même sandwich, emballé sous vide et portant une date limite de consommation, est soumis à un taux de 5,5 %. Une glace servie à la cuillère dans un pot est taxée à 10 %, tandis que la même glace dans un emballage scellé est taxée à 5,5 %. Une boisson non alcoolisée versée dans un gobelet est taxée à 10 %, tandis que la même boisson dans une canette fermée est taxée à 5,5 %. Votre client peut rester au même endroit pour l’ensemble de ces six transactions.
La France applique également les sanctions les plus sévères en cas d’erreur de fonctionnement, ce qui constitue l’argument le plus convaincant pour veiller à la bonne configuration de votre caisse. La répartition des recettes entre les différents taux, ce que les Français appellent « la ventilation des recettes », est une obligation et non une simple commodité. Lorsqu’une facture comportant plusieurs taux n’est pas correctement répartie, le taux le plus élevé de cette facture peut s’appliquer à l’ensemble du montant.
Faites le calcul avec une pizza à 14 € et un verre de vin à 6 €. Si la répartition est effectuée correctement, la pizza est soumise à environ 1,27 € de TVA et le vin à 1,00 €, soit 2,27 € au total. Si l’on applique un taux unique de 20 €, la TVA s’élève à 3,33 €. Cela représente une marge de 1,06 € sur un seul ticket, ce qui peut sembler insignifiant jusqu’à ce que vous multipliez ce montant. Soixante tickets mixtes par jour représentent environ 23 000 € par an, et les tickets mixtes ne constituent pas un cas isolé dans un restaurant qui vend du vin.
L’Italie et l’Espagne se demandent qui a servi le repas
L’Italie et l’Espagne abordent la question de la consommation sur place sous un angle opposé, et la réponse va à l’encontre de ce à quoi s’attendent la plupart des restaurateurs.
Dans ces deux pays, le fait de servir des plats et des boissons sur place est considéré comme un service, et ce service bénéficie du taux réduit dans son ensemble. L’Italie applique un taux de 10 % à la « somministrazione ». L’Espagne applique un taux de 10 % à l’« hostelería ». Ce qui surprend souvent, c’est que cela couvre les boissons, alcool compris. Un verre de Chianti à une table italienne est taxé à 10 %. Un verre de Rioja à une table espagnole est taxé à 10 %. C’est l’inverse de la position allemande et française, où l’alcool est soumis au taux normal, quelle que soit l’utilisation qui en est faite.
Retirez cette même boisson et tout change, car une vente à emporter est une livraison de biens plutôt qu’une prestation de services, et les biens sont taxés individuellement. En Italie, une bière remise au comptoir est taxée à 22 %. Servie à une table à deux mètres de là, elle est taxée à 10 %. Une bouteille de grappa vendue à emporter est taxée à 22 %, tandis que cette même grappa servie en digestif est taxée à 10 %. Les plats préparés à emporter ou à livrer bénéficient bien du taux de 10 %, fixé par la législation en 2021, mais cet allègement a été prévu pour les aliments et, expressément, pas pour les boissons. Les fruits vendus au poids, quant à eux, peuvent être taxés à 4 %.
L’Espagne applique la même logique, mais avec des taux différents. Le « menú del día » consommé à table est taxé à 10 % dans son ensemble, vin compris, et ne nécessite aucune ventilation sur l’addition. Si ce même « menú » est vendu à emporter, la nourriture reste à 10 % tandis que le vin passe à 21 %, et l’addition doit alors indiquer la ventilation. L’Espagne ajoute un piège qui n’a rien à voir avec le mode de consommation : les boissons non alcoolisées contenant du sucre ajouté ou des édulcorants sont taxées à 21 % au lieu de 10 %, et comme le critère est la présence d’édulcorants, la version « allégée » est concernée au même titre que celle contenant du sucre.
En Italie, le « coperto » mérite une note de bas de page à part, car il ne s’agit pas d’un plat et il n’est donc pas soumis au taux applicable aux repas. Si vous cherchez à comprendre comment les frais de service sont taxés et à qui ils appartiennent réellement, la question des frais de service et des pourboires prend une dimension plus large.
Les trois mêmes commandes dans quatre pays
Il est difficile de configurer une caisse à partir d’abstractions ; voici donc trois commandes réelles.
| Commande | Allemagne | France | Italie | Espagne |
|---|---|---|---|---|
| Plat, sur place | 7 % | 10 % | 10 % | 10 % |
| Plat, à emporter | 7 % | 10 %, ou 5,5 % si scellé | 10 % | 10 % |
| Bière ou vin, à table | 19 % | 20 % | 10 % | 10 % |
| Bière ou vin, à emporter | 19 % | 20 % | 22 % | 21 % |
| Ce qui détermine le taux | Plat ou boisson | Conservation possible | Servi ou vendu | Servi ou vendu |
Relisez les deux lignes de la bière deux fois, car c’est là que réside tout le problème de configuration. La bière n’a pas un taux de TVA unique. La bière a un taux de TVA propre à chaque pays et à chaque canal de distribution, et dans deux de ces quatre pays, le canal fait varier ce taux de onze ou douze points. Un système qui enregistre un seul taux de TVA associé à la fiche produit ne peut pas refléter cela, et aucune vigilance de la part de votre personnel ne pourra y remédier.
Ce que cela exige réellement de la caisse
Si l’on fait abstraction des détails nationaux, l’exigence est simple. Mais « simple » ne signifie pas « facile ».
Le taux doit être fonction à la fois de l’article et du canal de distribution. Il ne s’agit pas d’une propriété propre à l’article. C’est là le point crucial, et c’est là que les systèmes bon marché échouent, car une fiche produit comportant un seul champ de TVA est une fiche produit qui ne peut pas être correcte en Italie ou en Espagne.
Le canal de distribution doit constituer un véritable attribut de la commande. Il doit être défini avant que les articles ne soient tarifés et être visible par la logique fiscale : restauration sur place, plats à emporter, livraison, et chaque plateforme de livraison séparément, car une plateforme est elle aussi un canal de distribution. Si le système traite le type de commande comme une simple étiquette imprimée sur un ticket de caisse, il est inutile à cet égard.
Les lots doivent pouvoir être fractionnés. Un prix couvrant des articles à des taux différents doit être réparti entre ces taux selon une méthode que vous pouvez justifier, et cette méthode doit être enregistrée plutôt que recalculée de manière légèrement différente par la personne qui établira le prochain rapport.
Les tarifs doivent être datés de leur date d’entrée en vigueur. Datés, et non modifiés. Lorsqu’un tarif change à minuit le 1er janvier, il faut que les ventes de décembre conservent le tarif de décembre et celles de janvier celui de janvier, de manière permanente, sans que personne n’ait à retaper quoi que ce soit.
Et ces données doivent être restituées. Le chiffre d’affaires net par tarif, par canal de distribution, par période, sous une forme qui corresponde à ce que vous déclarez effectivement.
Menus fixes, buffets et le problème de la répartition
La répartition mérite une section à part entière, car c’est l’exigence qui a connu la croissance la plus rapide. L’Allemagne en a créé une version applicable aux salles de restaurant en janvier. L’Espagne et l’Italie l’ont toujours souhaitée pour les ventes à emporter. La France l’applique au moyen de la règle du taux le plus élevé décrite ci-dessus.
La question est toujours la même : cet ensemble est vendu à un prix unique et contient des éléments à deux ou trois taux différents ; quelle part de ce prix revient à chacun ? Il existe trois grandes réponses, qui donnent des montants différents.
Vous pouvez répartir en fonction des prix à la carte des éléments qui le composent, ce qui est la méthode la plus intuitive et généralement la plus avantageuse, puisque la boisson est généralement l’article présentant la marge la plus élevée dans l’offre groupée. Vous pouvez répartir en fonction du coût, ce qui est défendable, mais défavorable et impopulaire précisément pour cette raison. Ou bien vous pouvez recourir à une répartition forfaitaire lorsque la loi le permet, comme dans le cas de la « concession de forfait » allemande, ce qui demande le moins de travail et élimine complètement toute controverse.
Quel que soit votre choix, optez pour une solution et confiez cette tâche au système. Une répartition effectuée manuellement dans un tableur à la fin d’un trimestre est une répartition qui présentera des incohérences d’un trimestre à l’autre, et l’incohérence est la première chose que remarque un inspecteur. Il est également utile de vérifier comment votre système gère les remises sur un forfait mixte, car une remise promotionnelle de 20 % sur un menu comportant deux tarifs doit s’appliquer proportionnellement aux deux éléments, et non sur la ligne que le logiciel traite en premier.
Lorsque le type de commande change après son enregistrement
Un client passe une commande au comptoir pour emporter, puis repère une table libre et s’assoit. Ou bien il commande sur place, reçoit un appel téléphonique et demande que sa commande soit mise dans un sac. En Italie et en Espagne, ce changement modifie le montant de la TVA. En France, cela peut la modifier. En Allemagne, pour les plats, cela n’a plus aucune importance, ce qui constitue une véritable simplification par rapport au changement de 2026.
La question qui se pose pour votre caisse est de savoir si le changement de type de commande entraîne un recalcul du prix des articles ou s’il se limite à un simple changement d’étiquette. Le simple changement d’étiquette est l’erreur la plus courante et la plus difficile à détecter, car le ticket de caisse semble parfait. L’en-tête de la commande indique « à emporter », les lignes indiquent « à emporter », et la taxe a été calculée au moment où ces articles ont été enregistrés pour la première fois et n’a jamais été recalculée depuis.
Vous ne trouverez pas cette information dans une brochure. Vous la découvrirez en enregistrant une commande, en modifiant le type de commande et en vérifiant si le montant total de la TVA change. Cela prend environ 40 secondes et ce problème a été constaté lors d’évaluations réelles.
Le ticket de caisse, la caisse enregistreuse et la déclaration
La plupart des pays exigent que le ticket de caisse indique la ventilation de la TVA par taux, et plusieurs l’exigent spécifiquement lorsqu’une vente combine plusieurs taux. L’Espagne exige cette ventilation sur un ticket de vente à emporter combinant des produits alimentaires et de l’alcool. En Italie, la caisse enregistreuse électronique nécessite que sa fonction « à emporter » soit configurée de manière à ce qu’une vente à emporter soit enregistrée comme des marchandises aux taux appropriés par article, et non comme un service taxé à 10 % ; il s’agit là d’une touche sur laquelle quelqu’un doit effectivement appuyer.
Réfléchissez-y un instant, car c’est là que réside la différence entre un système conforme et un restaurant conforme. Une caisse parfaitement configurée, mais utilisée par une personne qui n’appuie jamais sur la touche « plats à emporter », produira toute la journée des données manifestement erronées sans que vous ayez la moindre raison d’en douter. La configuration est nécessaire, mais elle est loin d’être suffisante. Le flux de travail doit faire en sorte que la bonne procédure soit la plus simple possible, ce qui signifie concrètement que le choix du canal doit être obligatoire dès le début de la commande, plutôt que d’être un bouton facultatif situé quelque part vers la fin.
À l’autre bout du processus, vous avez besoin du chiffre d’affaires net par taux pour la période, puisque c’est sur cette base que la déclaration est établie. En Espagne, ces données alimentent le « modelo 303 » trimestriel. Où que vous soyez, le test consiste à vérifier si le chiffre que votre système communique par taux correspond au chiffre que vous déclarez, et si vous êtes toujours en mesure de le produire pour un trimestre clôturé il y a dix-huit mois. Si votre clôture quotidienne n’est pas ventilée par taux, alors les rapports Z ne vous sont pas aussi utiles qu’ils le devraient.
Le jour où les taux changent
Les changements de taux relèvent de la politique ; ils interviennent donc à la dernière minute et avec une grande rigueur. Le passage de l’Allemagne à un taux de 7 % sur les denrées alimentaires est entré en vigueur à minuit le 1er janvier 2026. Trois éléments sont à prendre en compte lors d’une telle journée.
Le taux applicable est celui en vigueur au moment de la prestation, et non au moment de l’émission de la facture ni au moment de l’encaissement. Un dîner de décembre facturé en janvier est taxé au taux de décembre.
Tout ce qui affiche un prix doit être mis à jour immédiatement, y compris les éléments que l’on a tendance à oublier : les menus imprimés, le tableau des plats du jour, le site web, les menus QR code et toutes les annonces sur toutes les plateformes de livraison. Un menu affichant encore les prix TTC de l’année précédente constitue moins un problème fiscal qu’un problème de marge, et c’est un problème de marge qui se produit au grand jour.
Les bons d’achat et les acomptes nécessitent une décision, car ils se situent par nature à la frontière entre les deux régimes. Un bon cadeau vendu selon l’ancien taux et utilisé selon le nouveau, un acompte versé en novembre pour un événement prévu en janvier : chacun relève d’une règle distincte, et ces règles ne sont pas identiques. Les acomptes présentent leurs propres complexités, que le guide des fêtes aborde en détail.
La leçon à tirer en matière de systèmes se répète. Si modifier un taux implique de modifier ce taux dans la fiche produit, vous avez discrètement détruit votre propre historique, et la première personne à s’en apercevoir sera un auditeur qui vous demandera pourquoi les chiffres de l’année dernière ont changé depuis l’année dernière.
Les cas où cela devient véritablement problématique
Certaines entreprises évoluent à la limite et en ressentent chaque millimètre.
Les formats de comptoir sont les plus touchés. Une boulangerie vend le même article sous deux ou trois présentations différentes au cours d’une même matinée, et le client choisit celle qu’il préfère à la dernière seconde, généralement alors que quatre personnes attendent derrière lui. Une caisse pour boulangerie doit gérer tout cela au rythme d’une file d’attente, ce qui est un problème plus complexe que de le faire correctement sans contrainte de temps.
La livraison vient ensuite, et c’est pire qu’il n’y paraît, car une place de marché est un canal dont vous ne maîtrisez que partiellement les règles. Que les produits alimentaires proviennent de votre approvisionnement ou de celui de la plateforme, le montant des frais de livraison lui-même et la manière dont la commission est traitée ont tous une incidence sur les tarifs. La livraison par un tiers couvre l’aspect commercial de ces relations ; l’aspect fiscal mérite une discussion spécifique pour chaque plateforme, car la réponse n’est pas la même pour toutes.
Les cafés collectent l’ensemble des taxes : la majoration sur les boissons lactées en Allemagne, la question des canettes scellées en France, la règle relative aux édulcorants en Espagne, le tout sur une carte où le ticket moyen s’élève à environ 4 €. De petits montants, mais un nombre considérable de transactions. C’est précisément le type d’erreur que personne ne remarque pendant trois ans.
Ce qu’il faut tester avant de signer
Apportez un script de test à la démonstration et exécutez-le vous-même. Six vérifications, qui ont toutes échoué dans des situations réelles :
Enregistrez le même article sur deux canaux. L’un pour une consommation sur place, l’autre pour une commande à emporter. Observez les lignes relatives à la TVA, pas les totaux. Si elles correspondent dans un pays où elles devraient différer, interrompez la démonstration.
Modifiez le type d’une commande après l’avoir enregistrée. Vérifiez que la TVA est recalculée et non que l’intitulé change simplement.
Enregistrez un menu comprenant une boisson. Demandez à voir comment le prix global a été réparti, et demandez où cette méthode est configurée. Appliquez ensuite une remise de 20 % et vérifiez que la remise a été appliquée proportionnellement aux deux tarifs.
Demandez à voir une modification de tarif. Plus précisément, demandez-leur d’ajouter un tarif qui prendra effet le mois prochain sans modifier les chiffres de ce mois-ci. Observez s’ils modifient un champ.
Extrayez le chiffre d’affaires net par tarif et par canal pour un mois passé. Idéalement, celui précédant la dernière mise à jour du logiciel. C’est le rapport sur lequel vous vous appuierez au quotidien.
Imprimez un ticket de caisse mixte. Vérifiez que la ventilation par tarif y figure et qu’elle est lisible, et que les totaux correspondent au montant encaissé.
Tous les points de cette liste concernent le modèle de données plutôt que les fonctionnalités, c’est pourquoi il est important de les aborder dès le début. Un fournisseur incapable de moduler la taxe par canal ne l’ajoutera pas pour vous pendant la semaine de mise en œuvre.
Où se situent réellement les pertes financières
Une dernière remarque pour expliquer pourquoi la configuration mérite que vous y consacriez un après-midi : le coût d’une erreur n’est pas symétrique.
Si vous facturez trop peu, c’est vous qui devez la différence. Vous ne pouvez pas revenir vers le client qui a mangé des lasagnes en mars pour lui demander 1,40 € supplémentaires ; le manque à gagner est donc prélevé sur votre marge, avec des intérêts, et ce, généralement pour chaque période au cours de laquelle l’erreur s’est produite, et non pas uniquement pour celle où elle a été détectée. Une erreur de deux points de pourcentage sur 400 000 € de chiffre d’affaires annuel de restauration représente 8 000 € par an, et ce type d’erreur est généralement détecté au cours de la troisième année, et non de la première.
En cas de surfacturation, les répercussions sont plus discrètes. Vous avez pratiqué des prix légèrement plus élevés que l’établissement d’en face pendant toute la durée de cette situation ; vous pourriez devoir une correction à vos clients, et la rectification de cette erreur entraîne davantage de tâches administratives que si vous aviez procédé correctement dès le départ.
Dans tous les cas, la solution est la même et n’a rien d’héroïque. Faites du « canal » un champ obligatoire en haut de la commande. Enregistrez le tarif associé à l’article et au canal ensemble. Vérifiez que les lots sont bien séparés et que le changement de type de commande entraîne une réévaluation des tarifs plutôt qu’un simple réétiquetage. Extrayez ensuite le chiffre d’affaires net par taux et par canal pour le mois dernier et comparez-le à ce que vous avez déclaré. Si les deux chiffres ne concordent pas, vous avez trouvé votre prochain projet. Si votre système est incapable de générer ce rapport, vous avez découvert quelque chose de bien plus important que votre prochain projet.
À lire ensuite : la stratégie de tarification des menus pour fixer des prix TTC sans sacrifier la marge, le compte de résultat indiquant où les ventes hors TVA sont comptabilisées, et la caisse avec commande en ligne pour comprendre comment les canaux numériques s’inscrivent dans cette même logique fiscale.