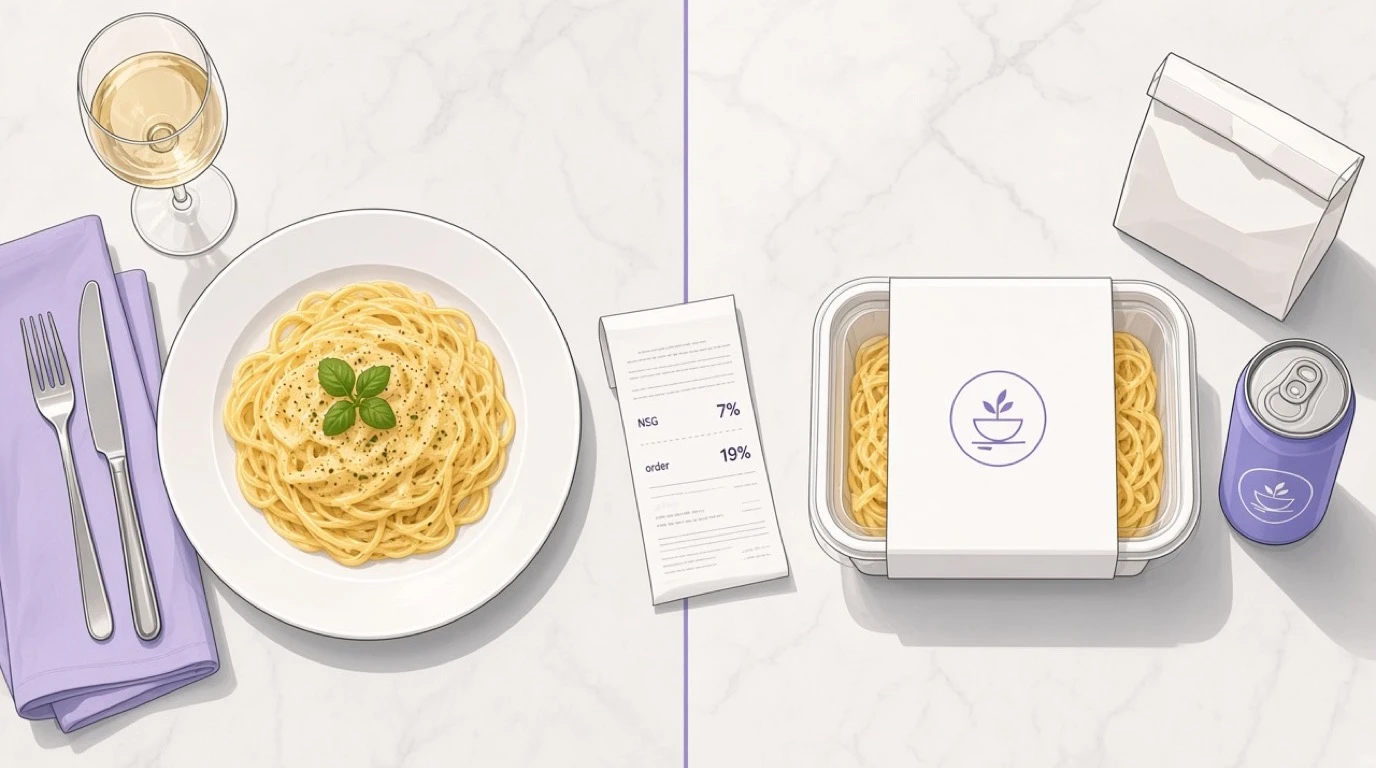
Un piatto di pasta e un bicchiere di vino, un tavolo, un conto. In Germania la pasta è soggetta a un’IVA del 7% e il vino al 19%. In Francia la pasta è al 10% e il vino al 20%. In Italia e in Spagna il tutto è al 10%, vino incluso. Stesso ordine, stessa serata, tre risposte diverse, e nessuna di queste è un errore di arrotondamento. Il che significa che l’imposta sulle tue vendite dipende da come è configurato il tuo sistema POS per ristoranti, voce per voce, ben prima che qualcuno apra un foglio di calcolo.
Questa è la parte che i gestori tendono a fraintendere. L’IVA sembra un lavoro di contabilità, qualcosa che succede alla fine del trimestre quando i numeri vengono inviati al commercialista. Ma non è così. L’aliquota viene fissata al momento della vendita, dalla cassa, in base a ciò che è stato venduto e a come è uscito dal locale. Il tuo software di contabilità può solo riportare ciò che la cassa ha registrato. Se una birra da asporto è stata registrata con l’aliquota riservata al consumo in loco, nessuna riconciliazione a fine mese la rileverà, perché il dato che avrebbe distinto le due opzioni non è mai stato registrato in primo luogo.
Un avvertimento prima di passare ai numeri. Le aliquote cambiano, e cambiano per ragioni politiche piuttosto che logiche, a volte con un preavviso di poche settimane. La Germania ha modificato l’IVA sui ristoranti il 1° gennaio 2026. Considera ogni cifra qui sotto come un esempio illustrativo, verifica la situazione attuale con il tuo commercialista e concentrati piuttosto sulla struttura, che cambia molto più lentamente delle percentuali.
La domanda che tutti si fanno è quella sbagliata
Chiedi a un ristoratore come funziona l’IVA in un ristorante e otterrai quasi sempre la stessa risposta: se mangi sul posto paghi di più, se prendi da asporto paghi di meno. Questa regola empirica non è mai stata universale. Oggi è sbagliata in più posti di quanti ne abbia di giusti.
Quattro paesi, quattro criteri diversi. La Germania chiede se si tratta di cibo o bevanda. La Francia chiede se il prodotto può essere conservato. L’Italia e la Spagna chiedono se l’hai servito o venduto. Solo quest’ultima coppia assomiglia in qualche modo alla regola del “consumo in loco”, e il meccanismo alla base non è quello che la maggior parte delle persone crede.
Niente di tutto questo è una complicazione voluta. Il diritto dell’UE stabilisce un quadro di riferimento e un elenco di categorie che gli Stati membri possono tassare a un’aliquota ridotta, lasciando poi a ciascuno Stato la libertà di definire i propri confini all’interno di quell’elenco. Ventisette governi che tracciano i confini in modo indipendente producono esattamente ciò che ci si aspetterebbe.
Germania, da gennaio 2026: cibo al 7%, bevande al 19%
Fino alla fine del 2025 la Germania applicava la versione da manuale della penalizzazione per il consumo in loco. Il cibo servito al tavolo era considerato un servizio, e ai servizi si applicava l’aliquota standard del 19%. Lo stesso identico cibo consegnato al bancone da asporto era invece una fornitura di beni, soggetta all’aliquota ridotta del 7%. Una differenza di 12 punti sulla stessa lasagna, determinata dal fatto che il cliente si sedesse o meno.
Questa situazione è cambiata il 1° gennaio 2026. Ora il cibo è tassato al 7%, sia che venga consumato al tavolo, sia che venga portato via o consegnato a domicilio. La distinzione che ha dominato la tassazione della ristorazione tedesca per gran parte di un decennio ha semplicemente smesso di esistere.
Gli operatori hanno festeggiato, poi hanno letto il resto. Le bevande sono rimaste al 19%, e sono rimaste così in ogni canale. Quindi la vecchia distinzione non è scomparsa. Si è semplicemente spostata. Prima in Germania si chiedeva dove mangiasse il cliente, ora si chiede cosa c’è nel bicchiere, e lo si chiede praticamente per ogni ordine, non solo per quelli da asporto.
La conseguenza pratica è la ripartizione, ed è una novità assoluta per la sala da pranzo. Prima del 2026, un ordine al tavolo era tassato al 19% in tutto e per tutto e non richiedeva alcuna suddivisione. Un menu fisso a prezzo unico con bevanda inclusa era un’aliquota unica applicata a un unico importo. Lo stesso menu fisso ora comprende il cibo al 7% e la bevanda al 19%, quindi un unico prezzo deve essere suddiviso in due prima di poter essere dichiarato. Ogni ristorante tedesco che vende un “Menü”, un buffet con bevande o un pacchetto all-inclusive si è trovato a dover fare a gennaio un calcolo che non aveva mai dovuto fare prima.
C’è una deroga per i prezzi dei pacchetti: un’attribuzione forfettaria di una quota del totale alle bevande, che evita agli operatori di ripartire manualmente ogni pacchetto. Se ci si qualifica o meno dipende dal pacchetto, il che rende la questione proprio il tipo di cosa da sottoporre a un commercialista piuttosto che a un blog. Quello che conta qui è qualcosa di più specifico: la cassa deve essere in grado di suddividere il prezzo di un pacchetto tra due aliquote. Un numero sorprendente di registratori di cassa non lo è.
Poi ci sono le eccezioni, che sono davvero strane. Il latte e le bevande a base di latte con un certo contenuto di latte sono soggetti all’aliquota ridotta se portati via, ma all’aliquota standard se consumati sul posto; quindi un latte macchiato da asporto e uno consumato al tavolo sono tassati in modo diverso, mentre la pasta accanto a loro è tassata allo stesso modo. C’è una breve lista di cibi di lusso, tra cui caviale, ostriche e aragoste, che sono tassati all’aliquota standard come qualsiasi altro bene, quindi un ordine da asporto di questi prodotti non viene soggetto al 7%. Nessuno costruisce un menu basandosi su queste cose. Ma qualcuno deve comunque configurarlo.
La Francia chiede se sia possibile mantenerla
La Francia non ha mai utilizzato il criterio del “consumo in loco”, il che tende a sorprendere chi dà per scontato che la regola sia europea piuttosto che nazionale. La questione francese riguarda il tempo. Questo verrà consumato subito, o potrebbe restare in frigo fino a giovedì?
Il consumo immediato è al 10%, e riguarda cibo e bevande analcoliche servite per essere consumate subito, in sala, sulla terrazza, al bancone o sul marciapiede dopo una vendita da asporto. Il consumo differito è al 5,5% e si applica al cibo confezionato in modo da poter essere conservato, ovvero in un contenitore sigillato con una data di scadenza. L’alcol è al 20% in ogni caso, senza eccezioni per canale che valga la pena considerare.
Nota che in questo elenco la location non c’entra nulla. È il confezionamento a fare la differenza. Un panino caldo avvolto nella carta stagnola è al 10%, perché la carta stagnola non conserva nulla. Lo stesso identico panino sigillato sottovuoto con una data di scadenza è al 5,5%. Il gelato servito in una vaschetta è al 10%, lo stesso gelato in una confezione sigillata è al 5,5%. Una bibita versata in un bicchiere è al 10%, la stessa bibita in una lattina chiusa è al 5,5%. Il tuo cliente può rimanere fermo nello stesso punto per tutte e sei queste transazioni.
La Francia ha anche la sanzione più severa per chi sbaglia le procedure, ed è questo il motivo più forte per prestare attenzione a come è impostato il tuo cassa. Ripartire gli incassi tra le diverse aliquote, ciò che i francesi chiamano «la ventilation des recettes», è un obbligo e non una semplice comodità. Se uno scontrino che comprende diverse aliquote non viene ripartito correttamente, l’aliquota più alta presente su quello scontrino può essere applicata all’intero importo.
Facciamo un esempio con una pizza da 14 € e un bicchiere di vino da 6 €. Se fatto correttamente, il cibo comporta circa 1,27 € di IVA e il vino 1,00 €, per un totale di 2,27 €. Se tassata come un unico importo a aliquota standard di 20 €, diventa 3,33 €. Si tratta di 1,06 € di margine su un singolo conto, che sembra poca cosa finché non lo moltiplichi. Sessanta conti misti al giorno significano circa 23.000 € all’anno, e i conti misti non sono certo una rarità in un ristorante che vende vino.
Italia e Spagna si chiedono chi l’ha servito
L’Italia e la Spagna affrontano la questione del consumo in loco da una prospettiva opposta, e la risposta è l’opposto di ciò che la maggior parte degli operatori si aspetta.
In entrambi i paesi, servire cibo e bevande sul posto è considerato un servizio, e il servizio beneficia dell’aliquota ridotta nel suo complesso. L’Italia tassa la “somministrazione” al 10%. La Spagna tassa l’“hostelería” al 10%. La cosa che spiazza è che questo include le bevande, alcoliche comprese. Un bicchiere di Chianti a un tavolo in Italia è al 10%. Un bicchiere di Rioja a un tavolo in Spagna è al 10%. È l’opposto di come funziona in Germania e in Francia, dove l’alcol è tassato all’aliquota standard indipendentemente da come lo usi.
Se porti via la stessa bevanda, tutto cambia, perché una vendita da asporto è una fornitura di beni piuttosto che un servizio, e i beni vengono tassati singolarmente. In Italia una birra consegnata al bancone è al 22%. Versata a un tavolo a due metri di distanza era al 10%. Una bottiglia di grappa venduta da portare a casa è al 22%, la stessa grappa servita come digestivo è al 10%. I piatti pronti da asporto o da consegna a domicilio hanno l’aliquota del 10%, stabilita dalla legge nel 2021, ma quell’agevolazione è stata pensata per il cibo e, proprio, non per le bevande. La frutta sfusa, invece, può essere al 4%.
La Spagna segue la stessa logica, ma con percentuali diverse. Il «menú del día» consumato al tavolo è al 10% in tutto, vino compreso, e non serve specificarlo sul conto. Se vendi lo stesso menu da asporto, il cibo rimane al 10% mentre il vino sale al 21%, e in questo caso il conto deve riportare la suddivisione. La Spagna aggiunge una trappola che non ha nulla a che vedere con il canale di vendita: le bevande analcoliche con zuccheri aggiunti o dolcificanti sono al 21% anziché al 10%, e dato che il criterio è la presenza di dolcificanti, la versione dietetica rientra nella regola proprio come quella con zuccheri.
Il coperto in Italia merita una nota a parte, dato che non è cibo e non rientra nell’aliquota applicata alle pietanze. Se stai cercando di capire come vengono tassate le voci di servizio e a chi appartengono effettivamente, il costo del servizio e le mance ampliano ulteriormente questa questione.
Le stesse tre ordinazioni in quattro paesi
È difficile configurare una cassa partendo da concetti astratti, quindi ecco tre ordini reali.
| Ordine | Germania | Francia | Italia | Spagna |
|---|---|---|---|---|
| Cibo, consumato sul posto | 7% | 10% | 10% | 10% |
| Cibo, da asporto | 7% | 10%, o 5,5% se sigillato | 10% | 10% |
| Birra o vino, al tavolo | 19% | 20% | 10% | 10% |
| Birra o vino, da asporto | 19% | 20% | 22% | 21% |
| Cosa determina l’aliquota | Cibo o bevanda | Se si può conservare | Servito o venduto | Servito o venduto |
Rileggi le due righe della birra due volte, perché è lì che sta tutto il problema di configurazione. La birra non ha un’aliquota IVA fissa. La birra ha un’aliquota IVA diversa per paese e per canale, e in due di quei quattro paesi il canale la fa variare di undici o dodici punti. Un sistema che memorizza un’unica aliquota fiscale associata alla scheda del prodotto non può esprimere questa situazione, e nessuna attenzione da parte del tuo staff potrà porvi rimedio.
Cosa si chiede in realtà alla cassa
Se togli i dettagli nazionali, il requisito è breve. Breve non vuol dire facile.
L’aliquota deve dipendere sia dall’articolo che dal canale. Non deve essere una proprietà dell’articolo da solo. Questo è il punto cruciale ed è qui che i sistemi scadenti falliscono, perché una scheda prodotto con un unico campo per l’IVA è una scheda che non può funzionare né in Italia né in Spagna.
Il canale deve essere un vero e proprio attributo dell’ordine. Deve essere impostato prima che venga stabilito il prezzo degli articoli e deve essere visibile alla logica fiscale: consumo in loco, asporto, consegna a domicilio e ogni piattaforma di consegna separatamente, perché anche una piattaforma è un canale. Se il sistema tratta il tipo di ordine come un’etichetta stampata su uno scontrino, è inutile a questo scopo.
I pacchetti devono essere suddivisi. Un prezzo unico che copre articoli con aliquote diverse deve essere ripartito tra tali aliquote secondo un metodo che puoi giustificare, e il metodo deve essere memorizzato anziché ricalcolato in modo leggermente diverso da chiunque esegua il prossimo report.
Le aliquote devono avere una data di entrata in vigore. Una data, non una modifica. Quando un’aliquota cambia a mezzanotte del 1° gennaio, le vendite di dicembre devono mantenere l’aliquota di dicembre e quelle di gennaio quella di gennaio, in modo permanente, senza che nessuno debba riscrivere nulla.
E il tutto deve essere riportato nei dati. Vendite nette per tariffa, per canale, per periodo, in un formato che corrisponda a ciò che dichiari effettivamente.
Menu fissi, buffet e il problema della ripartizione
La ripartizione merita una sezione a sé stante perché è il requisito che è cresciuto più rapidamente. La Germania ne ha creato una versione per la sala da pranzo a gennaio. Spagna e Italia l’hanno sempre voluta per le vendite da asporto. La Francia la applica con la regola della tariffa più alta descritta sopra.
La domanda è sempre la stessa: questo pacchetto è stato venduto a un unico prezzo e contiene voci con due o tre tariffe diverse, quindi quale parte di quel prezzo spetta a ciascuna? Ci sono tre risposte generali che danno risultati diversi.
Puoi suddividere in base ai prezzi à la carte dei singoli articoli, che è il metodo più intuitivo e di solito il più vantaggioso, dato che la bevanda è in genere l’articolo con il margine più alto del pacchetto. Puoi suddividere in base al costo, il che è giustificabile, ma svantaggioso e impopolare proprio per questo motivo. Oppure puoi usare una ripartizione forfettaria, se la legge la prevede, come nel caso della concessione tedesca sui pacchetti, che richiede meno lavoro ed elimina del tutto la discussione.
Qualunque opzione tu scelga, scegline una e fai in modo che sia il sistema ad applicarla. Una ripartizione fatta a mano in un foglio di calcolo alla fine di un trimestre è una ripartizione che risulterà incoerente da un trimestre all’altro, e l’incoerenza è la prima cosa che un ispettore nota. Vale anche la pena controllare come il tuo sistema gestisce uno sconto su un pacchetto misto, dato che uno sconto promozionale del 20% su un menu con due tariffe deve essere applicato proporzionalmente a entrambe, anziché solo alla voce che il software trova per prima.
Quando il tipo di ordine cambia dopo che è stato registrato
Un cliente ordina al bancone da asporto, poi vede un tavolo libero e si siede. Oppure ordina da consumare sul posto, riceve una telefonata e chiede che gli venga preparato in un sacchetto. In Italia e in Spagna questo cambiamento modifica l’imposta. In Francia può modificarla. In Germania, per il cibo, non ha più alcuna importanza, il che rappresenta una vera semplificazione rispetto alla modifica del 2026.
La domanda per il tuo cassa è se cambiare il tipo di ordine comporti un ricalcolo dell’importo degli articoli o semplicemente una rietichettatura. La rietichettatura è l’errore più comune ed è difficile da individuare, perché lo scontrino sembra perfetto. L’intestazione dell’ordine dice “da asporto”, le righe dicono “da asporto” e l’IVA è stata calcolata nel momento in cui quegli articoli sono stati inseriti per la prima volta e non è mai stata ricalcolata da allora.
Non lo troverai in un opuscolo. Lo scopri inserendo un ordine, cambiando il tipo e osservando se il totale dell’IVA cambia. Ci vogliono circa 40 secondi e questo errore è emerso in valutazioni reali.
Lo scontrino, la cassa e la dichiarazione
La maggior parte dei paesi richiede che lo scontrino riporti la ripartizione dell’IVA per aliquota, e alcuni lo richiedono specificatamente quando una vendita prevede aliquote miste. La Spagna si aspetta la ripartizione su uno scontrino da asporto che combini cibo e alcolici. La cassa elettronico italiano richiede che la funzione “da asporto” sia configurata in modo che una vendita da asporto venga registrata come merce alle giuste aliquote per articolo invece che come servizio al 10%, e questo è un tasto che qualcuno deve effettivamente premere.
Riflettici un attimo, perché è proprio questa la differenza tra un sistema conforme e un ristorante conforme. Una cassa perfettamente configurato, ma gestito da qualcuno che non preme mai il tasto “da asporto”, produrrà dati sicuramente sbagliati per tutto il giorno senza darti alcun motivo di dubitarne. La configurazione è necessaria, ma non è affatto sufficiente. Il flusso di lavoro deve rendere la cosa giusta la cosa più facile da fare, il che in pratica significa che il canale deve essere una scelta obbligatoria all’inizio di un ordine, piuttosto che un pulsante opzionale da qualche parte verso la fine.
All’altra estremità ti servono le vendite nette per tariffa relative al periodo, poiché è su questo che si basa la dichiarazione. In Spagna questi dati alimentano il modello 303 trimestrale. Ovunque tu sia, la prova del nove è verificare se il dato che il tuo sistema riporta per aliquota corrisponde a quello che dichiari, e se riesci ancora a produrlo per un trimestre chiuso diciotto mesi fa. Se la tua chiusura giornaliera non è suddivisa per aliquota, allora i report Z ti stanno aiutando meno di quanto dovrebbero.
Il giorno in cui cambia l’aliquota
Le modifiche alle aliquote sono di natura politica, quindi arrivano con breve preavviso e senza mezzi termini. Il passaggio della Germania al 7% sui prodotti alimentari è entrato in vigore a mezzanotte del 1° gennaio 2026. In una giornata come quella, ci sono tre aspetti da tenere d’occhio.
L’aliquota applicabile è quella in vigore al momento della fornitura, non quando viene emessa la fattura e non quando arriva il pagamento. Una cena di dicembre fatturata a gennaio viene tassata all’aliquota di dicembre.
Tutto ciò che riporta un prezzo deve essere aggiornato immediatamente, comprese le cose che spesso si dimenticano: i menu stampati, il tabellone delle specialità, il sito web, i menu con codice QR e ogni inserzione su tutte le piattaforme di consegna. Un menu che riporta ancora i prezzi dell’anno scorso, IVA inclusa, non è tanto un problema fiscale quanto un problema di margine, ed è un problema di margine che si verifica sotto gli occhi di tutti.
I buoni regalo e gli acconti richiedono una decisione, perché per loro natura si trovano a cavallo tra le due regole. Un buono regalo venduto con la vecchia aliquota e riscattato con quella nuova, un acconto versato a novembre per un evento a gennaio: ognuno ha una regola e non sono la stessa cosa. Gli acconti hanno una loro complessità, che il manuale delle festività affronta in modo adeguato.
La lezione sui sistemi si ripete. Se cambiare un’aliquota significa modificare l’aliquota nella scheda del prodotto, hai silenziosamente distrutto la tua stessa cronologia, e il primo a accorgersene sarà un revisore che ti chiederà perché i dati dell’anno scorso sono cambiati rispetto all’anno scorso.
I casi in cui la situazione diventa davvero complicata
Alcune attività vivono proprio al limite e ne sentono ogni millimetro.
I formati da banco sono quelli che se la passano peggio. Una panetteria vende lo stesso prodotto in due o tre varianti in una sola mattinata e il cliente decide quale scegliere all’ultimo secondo possibile, di solito mentre quattro persone aspettano dietro di lui. Il POS per panetterie deve gestire tutto questo alla velocità di una coda, il che è un problema più difficile che gestirlo correttamente con calma.
La consegna è il passo successivo, ed è peggio di quanto sembri, perché un marketplace è un canale di cui controlli solo in parte le regole. Che il cibo provenga dalla tua fornitura o da quella della piattaforma, ciò che comporta la tariffa di consegna e come viene gestita la commissione interagiscono tutte con le tariffe. La consegna tramite terze parti copre il lato commerciale di queste relazioni; il lato fiscale merita una discussione specifica per ogni piattaforma, perché la risposta non è la stessa per tutte.
Le caffetterie raccolgono l’intera serie: l’imposta sulle bevande a base di latte in Germania, la questione delle lattine sigillate in Francia, la norma sui dolcificanti in Spagna, il tutto su un menu dove lo scontrino medio è di circa 4 €. Importi piccoli, numero enorme di transazioni. È proprio questa la forma di un errore che nessuno nota per tre anni.
Cosa testare prima di firmare
Porta uno script di test alla demo ed esegui tu stesso i controlli. Sei verifiche, tutte fallite in situazioni reali:
Inserisci lo stesso articolo in due canali. Uno per consumare sul posto, uno da asporto. Controlla le voci relative alle imposte, non i totali. Se corrispondono in un paese in cui dovrebbero differire, interrompi la demo.
Cambia il tipo di ordine dopo averlo registrato. Verifica che l’imposta venga ricalcolata, invece che cambiare solo l’etichetta.
Inserisci un menu fisso che include una bevanda. Chiedi di vedere come è stato ripartito il prezzo unico e chiedi dove è configurato quel metodo. Poi applica uno sconto del 20% e controlla che lo sconto venga applicato proporzionalmente a entrambe le tariffe.
Chiedi di vedere una modifica delle tariffe. In particolare, chiedi di aggiungere una tariffa che entri in vigore il mese prossimo senza modificare i dati di questo mese. Controlla se modificano un campo.
Estrai il fatturato netto per tariffa e per canale di un mese passato. Idealmente quello precedente all’ultimo aggiornamento del software. Questo è il report su cui ti baserai davvero.
Stampa uno scontrino misto. Controlla che la ripartizione per tariffa sia presente e leggibile, e che i totali corrispondano all’importo incassato.
Tutto ciò che c’è in quella lista riguarda il modello di dati piuttosto che le funzionalità, ed è per questo che vale la pena chiedere subito. Un fornitore che non è in grado di variare l’imposta per canale non te la aggiungerà durante la settimana di implementazione.
Dove si perdono davvero i soldi
Un’ultima considerazione sul perché vale la pena dedicare un pomeriggio alla configurazione: il costo di un errore non è simmetrico.
Se addebiti meno del dovuto, devi la differenza. Non puoi tornare dal cliente che ha mangiato una lasagna a marzo e chiedergli altri 1,40 €, quindi la differenza va a pesare sul margine, con gli interessi, e di solito per ogni periodo in cui l’errore si è verificato, non solo per quello in cui è stato scoperto. Due punti di errore sulla tariffa su 400.000 € di vendite annuali di cibo equivalgono a 8.000 € all’anno, e questo tipo di errore viene in genere scoperto nel terzo anno, non nel primo.
Nel caso di sovrapprezzo, il danno è più subdolo. Sei stato leggermente più costoso del locale dall’altra parte della strada per tutto il tempo in cui è successo; potresti dover una correzione ai clienti, e risolvere la situazione richiede più lavoro amministrativo di quanto ne sarebbe servito per farlo bene fin dall’inizio.
In entrambi i casi la soluzione è la stessa e non è niente di eroico. Rendi il canale un campo obbligatorio nella parte superiore dell’ordine. Salva il prezzo associato all’articolo e al canale insieme. Assicurati che i pacchetti vengano suddivisi e che, cambiando il tipo di ordine, venga applicato il nuovo prezzo invece di rietichettare. Poi estrai il fatturato netto per tariffa e per canale dell’ultimo mese e confrontalo con quanto hai dichiarato. Se i due dati non coincidono, hai trovato il tuo prossimo lavoro. Se il tuo sistema non è in grado di generare quel report, hai trovato qualcosa di ben più importante del tuo prossimo lavoro.
Leggi anche: strategia di prezzi nel menu per impostare prezzi IVA inclusa senza rinunciare al margine, conto economico per capire dove finiscono in contabilità le vendite al netto dell’IVA, e POS con ordini online per capire come i canali digitali seguono la stessa logica fiscale.