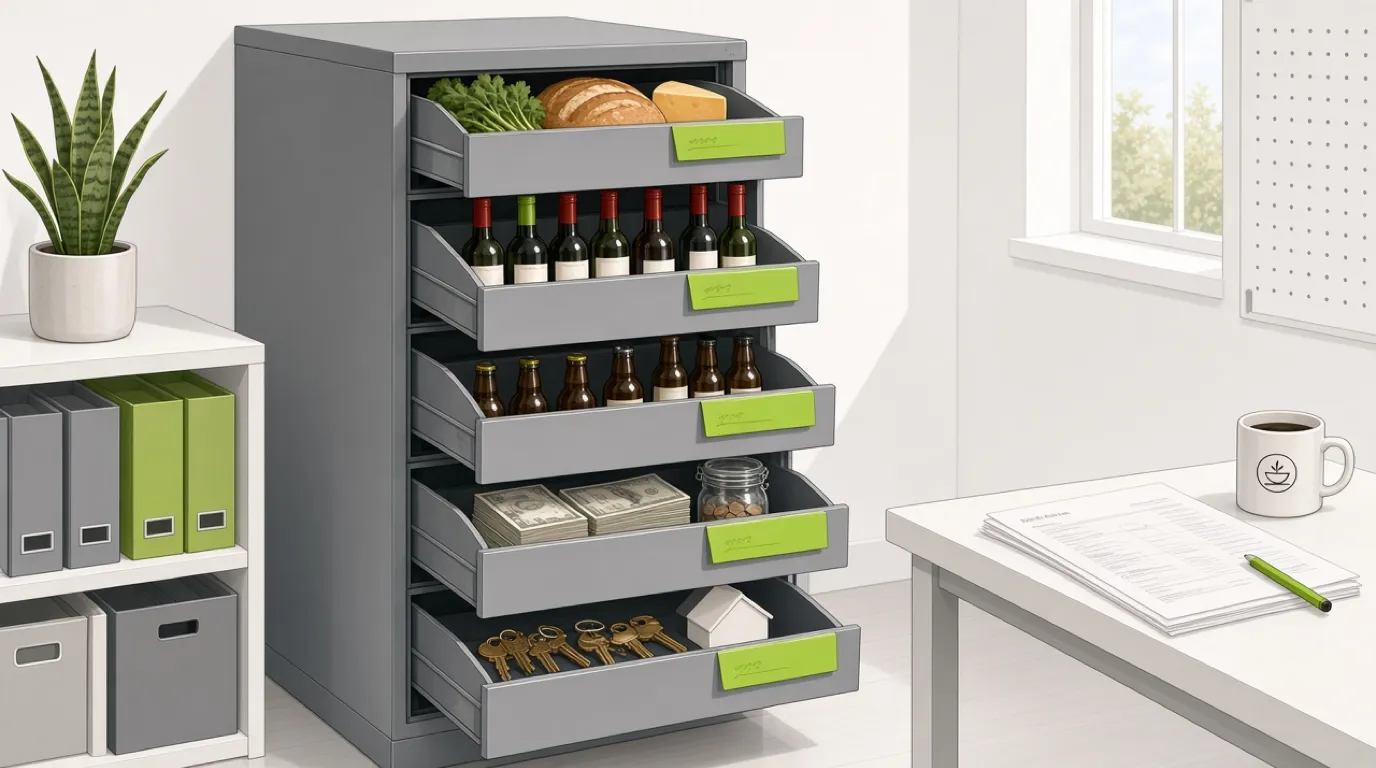
Die meisten Buchhaltungssysteme für Restaurants verfügen über ein einziges Konto mit einer Bezeichnung wie „Einkauf von Speisen und Getränken“, und genau diese einzelne Zeile ist der Grund dafür, dass der Inhaber nicht sagen kann, ob die Weinkarte Gewinn abwirft. Ein Kontenplan für ein Restaurant entscheidet darüber, welche Fragen Ihre Zahlen jemals beantworten können. Ist er schlecht angelegt, wird es Ihnen weder mit noch so viel Restaurantbuchhaltungssoftware, noch mit den Arbeitsstunden eines Buchhalters noch mit heldenhaften Anstrengungen zum Jahresende gelingen, einen Pauschalbetrag wieder in die einzelnen Bestandteile aufzuschlüsseln, die Sie benötigen.
Der Kontenplan ist zudem der Ort, an dem die beiden Enden des Geschäfts aufeinandertreffen. Die Umsätze werden jeden Abend von der Kasse übermittelt, bereits nach Kategorien aufgeschlüsselt. Die Kosten kommen von den Lieferanten in Form von Rechnungen, und wenn Sie über eine Beschaffungssoftware für Restaurants mit Bestellungen einkaufen, ist auf jeder Rechnung bereits vermerkt, ob es sich um Fleisch, Wein oder Ofenreiniger handelte. Ein guter Kontenplan sorgt dafür, dass diese beiden Ströme aufeinander abgestimmt sind - Lebensmittelumsatz gegen Lebensmittelkosten und Bierumsatz gegen Bierkosten, sodass die Prozentsätze, die Sie jede Woche im Blick behalten, tatsächlich eine Aussagekraft haben.
Nichts davon ist glamourös. Es handelt sich um eine nummerierte Liste, die einmal eingerichtet und dann meist jahrelang unverändert bleibt - und genau deshalb lohnt es sich, einen Nachmittag darauf zu verwenden, sie richtig aufzusetzen. Den größten Teil dieses Nachmittags können Sie sich sparen: Die unten stehende Musterkontenplanvorlage steht zum kostenlosen Download bereit, als PDF zum Ausdrucken oder als Excel-Datei zum Bearbeiten.
Was ist ein Kontenrahmen für die Gastronomie?
Ein Kontenplan für ein Restaurant ist die nummerierte Liste aller Konten, die in der Buchhaltung eines Restaurants zur Erfassung von Umsätzen, Kosten, Vermögenswerten, Verbindlichkeiten und dem Eigenkapital verwendet werden.
- Umsätze nach Speisekartenkategorien
- Kosten für Speisen und Getränke
- Lohnkosten und Lohnsteuern
- Für Dritte verwahrte Gelder
- Miete, Nebenkosten und Gemeinkosten
Der Kontenplan ist dem Hauptbuch untergeordnet, sodass jede Transaktion aus der Kasse, von der Bank oder aus einer Lieferantenrechnung genau einem nummerierten Konto zugeordnet wird.
Ein Kontenplan für ein Restaurant befindet sich in der Regel an einem der folgenden drei Orte:
- In einem allgemeinen Buchhaltungsprogramm wie Xero, QuickBooks, Sage oder DATEV
- In eine Restaurantbuchhaltungssoftware integriert, die vom Kassensystem gespeist wird
- In einer vom Buchhalter geführten Tabellenkalkulation, insbesondere in kleineren Betrieben
Kurz gesagt: Ein Kontenplan für ein Restaurant ist das Ablagesystem für Ihre Finanzen, und die Gewinn- und Verlustrechnung kann nur so detailliert sein wie die darin enthaltenen Ordner.
Kontenplan vs. Hauptbuch
Die Menschen verwenden diese beiden Begriffe, als bedeuteten sie dasselbe, und Buchhalter zucken jedes Mal zusammen. Sie stehen zueinander in derselben Beziehung wie die Beschriftungen eines Aktenschranks zu den darin befindlichen Unterlagen.
Kontenplan
Die Liste der Konten, jedes mit einer Nummer, einer Bezeichnung und einem Typ. Sie enthält keinerlei Beträge, sondern lediglich die Struktur.
Hauptbuch
Die Aufzeichnung jeder Transaktion, die auf Konten aus dem Kontenplan verbucht wird. Jede Zeile enthält ein Datum, einen Betrag, eine Soll- oder Habenbuchung sowie das betroffene Konto.
Wesentlicher Unterschied:
- Der Kontenplan legt fest, wohin Geld fließen darf.
- Das Hauptbuch erfasst, wohin das Geld tatsächlich geflossen ist, und die Gewinn- und Verlustrechnung sowie die Bilanz sind Zusammenfassungen davon.
In Großbritannien taucht ein dritter Begriff auf: „Nominalcodes“. So bezeichnen Sage und die meisten britischen Buchhalter lediglich die Kontonummern, und das „Nominalbuch“ ist nichts anderes als das Hauptbuch unter einem anderen Namen.
Die sechs Kontotypen im Kontenplan eines Restaurants
In Lehrbüchern zur Buchhaltung werden fünf Kontotypen aufgeführt. Restaurants gliedern die Umsatzkosten fast immer aus den Aufwendungen heraus und weisen ihnen eine eigene Kategorie zu, da dies der Posten ist, den Sie am intensivsten steuern müssen und der sich am schnellsten verändert, wenn etwas schiefgeht.
| Typ | Üblicher Bereich | Inhalt | Beispiele aus der Gastronomie | Berichtet über |
|---|---|---|---|---|
| Vermögenswerte | 1000 - 1999 | Was das Unternehmen besitzt oder wozu es Anspruch hat | Kassenbestand, Bankguthaben, Kartenzahlungsabwicklung, Lagerbestand, Küchenausstattung | Bilanz |
| Passiva | 2000 - 2999 | Was das Unternehmen schuldet | Lieferanten, Mehrwertsteuer oder Umsatzsteuer, Trinkgelder für Mitarbeiter, Geschenkgutscheine, Kautionen | Bilanz |
| Eigenkapital | 3000 - 3999 | Was den Eigentümern gehört | Eingezahltes Kapital, Entnahmen, Gewinnrücklagen | Bilanz |
| Umsatz | 4000 - 4999 | Einnahmen aus dem Gästebetrieb | Speisen, Wein, Bier, Spirituosen, alkoholfreie Getränke, Veranstaltungen | Gewinn- und Verlustrechnung |
| Umsatzkosten | 5000 - 5999 | Einkaufskosten der verkauften Artikel | Lebensmittel, Wein, Bier, Spirituosen, Verpackungen | Gewinn- und Verlustrechnung |
| Aufwendungen | 6000 - 8999 | Alle sonstigen Kosten für die Eröffnung | Löhne, Miete, Nebenkosten, Kartenzahlungsgebühren, Reparaturen | Gewinn- und Verlustrechnung |
Diese Spannen sind Konventionen, keine gesetzlichen Vorschriften - zumindest in den USA und im Vereinigten Königreich. Sie dienen dazu, dass jeder, der sich mit Buchhaltung auskennt, Ihre Bücher einsehen und erkennen kann, dass eine Zahl mit „4“ für einen Umsatz steht und eine Zahl mit „7“ für Gemeinkosten. In einigen europäischen Ländern gelten diesbezüglich wesentlich strengere Vorschriften, worauf weiter unten in einem eigenen Abschnitt eingegangen wird.
Eine Vorlage für einen Kontenplan eines Restaurants
Nachstehend finden Sie einen funktionsfähigen Kontenplan für ein unabhängiges Full-Service-Restaurant mit Bar und einer Sitzplatzkapazität zwischen 60 und 120 Plätzen. Er umfasst 70 Konten. Laden Sie sie herunter, löschen Sie, was Sie nicht verwenden, und widerstehen Sie der Versuchung, etwas hinzuzufügen, bis eine konkrete Anforderung dies erfordert. Die Excel-Version enthält eine Zeile pro Konto, sodass Sie Zeilen umbenennen, Unterkonten hinzufügen und nach Typ filtern können, bevor Sie sie in Ihrer Buchhaltungssoftware einrichten.
Bei der Nummerierung wurden absichtlich Lücken gelassen. Die Getränkekonten reichen von 4020 bis 4050 in Zehnerschritten; wenn Sie also anfangen, Cocktails vom Fass auszuschenken, steht das Konto 4045 bereits bereit, und es muss nichts neu nummeriert werden.
1000 bis 1999: Vermögen
- 1010 Kassenbestand
- 1020 Hauptbankkonto
- 1030 Rücklagenkonto für Steuern
- 1110 Geldtransit Kartenzahlungen
- 1120 Geldtransit Lieferplattformen
- 1130 Forderungen aus Fremdgutscheinen
- 1210 Lebensmittelbestand
- 1220 Getränkebestand
- 1310 Aktive Rechnungsabgrenzung (Versicherungen, Lizenzen)
- 1320 Mietkaution
- 1510 Küchenausstattung
- 1520 Betriebs- und Geschäftsausstattung
- 1530 Kassensystem- und IT-Hardware
- 1590 Kumulierte Abschreibungen
2000 bis 2999: Verbindlichkeiten
- 2010 Verbindlichkeiten gegenüber Lieferanten
- 2110 Umsatzsteuer
- 2120 Verbindlichkeiten Lohnsteuer und Sozialversicherung
- 2130 Verbindlichkeiten aus Lohn und Gehalt
- 2210 Trinkgelder an Mitarbeiter
- 2220 Servicezuschlag zur Verteilung
- 2310 Verbindlichkeiten aus Gutscheinen
- 2320 Erhaltene Anzahlungen (Reservierungen, Veranstaltungen)
- 2410 Firmenkreditkarte
- 2510 Verbindlichkeiten aus Gerätefinanzierung
- 2520 Verbindlichkeiten gegenüber Kreditinstituten
3000 bis 3999: Eigenkapital
- 3010 Kapital der Inhaber
- 3020 Privatentnahmen
- 3900 Gewinnrücklagen
4000 bis 4999: Umsatzerlöse
- 4010 Erlöse Speisen
- 4020 Erlöse Wein
- 4030 Erlöse Bier und Cider
- 4040 Erlöse Spirituosen und Cocktails
- 4050 Erlöse alkoholfreie Getränke und Kaffee
- 4110 Erlöse Lieferung und Außer-Haus
- 4210 Erlöse Veranstaltungen und Raummiete
- 4310 Erlöse Handelswaren
- 4910 Rabatte und Gratisleistungen
5000 bis 5999: Wareneinsatz
- 5010 Wareneinsatz Speisen
- 5020 Wareneinsatz Wein
- 5030 Wareneinsatz Bier und Cider
- 5040 Wareneinsatz Spirituosen
- 5050 Wareneinsatz alkoholfreie Getränke und Kaffee
- 5110 Verpackungen Außer-Haus
- 5310 Wareneinsatz Handelswaren
6000 bis 6999: Personal
- 6010 Löhne Küche
- 6020 Löhne Service
- 6030 Gehälter Geschäftsführung
- 6110 Arbeitgeberanteile Sozialversicherung
- 6120 Altersversorgung und freiwillige Sozialleistungen
- 6130 Personalverpflegung
- 6210 Personalbeschaffung und Schulung
7000 bis 7999: Betriebskosten
- 7010 Gebühren Kartenzahlungen
- 7020 Provisionen Lieferplattformen
- 7110 Marketing und Werbung
- 7210 Gas, Strom, Wasser
- 7310 Reparaturen und Instandhaltung
- 7320 Reinigungsmittel
- 7330 Kleingeräte und Bruch
- 7340 Wäsche und Wäscherei
- 7410 Software-Abonnements
- 7510 Buchführungs- und Rechtsberatungskosten
- 7520 Konzessionen und Genehmigungen
- 7610 Versicherungen
- 7910 Musik und Unterhaltung
8000 bis 8999: Raumkosten und Sonstiges
- 8010 Miete
- 8020 Grundsteuer und Nebenkosten
- 8030 Leasing Geräte
- 8110 Abschreibung
- 8210 Zinsen
- 8910 Ertragsteuern
Drei Einträge in dieser Liste verdienen einen genaueren Blick, da sie in einem standardmäßigen Kontenplan oft falsch dargestellt werden.
Rabatte und Gratisartikel werden als negatives Umsatzkonto (4910) geführt, nicht als Aufwand. Der Bruttoumsatz bleibt korrekt, und wer zu großzügig Gratisartikel vergibt, wird durch einen Sprung in einer Zeile sichtbar, den Sie in zehn Sekunden erkennen können. Die Details hinter dieser Zeile - wer was kostenlos ausgegeben hat und warum - finden Sie in Ihrem Stornierungs- und Gratisbericht an der Kasse.
Mitarbeitermahlzeiten erhalten ein eigenes Konto (6130), anstatt in den Lebensmittelkosten versteckt zu sein. Wenn Sie täglich ein Dutzend Mitarbeiter mit einer Schichtmahlzeit zu je drei Euro pro Person versorgen, haben Sie wöchentlich etwa 250 Euro in der Buchhaltung, die nichts mit dem zu tun haben, was die Gäste gegessen haben. Lassen Sie diesen Betrag in 5010 stehen, und Ihre Lebensmittelkosten sehen ein oder zwei Prozentpunkte schlechter aus, als sie tatsächlich sind - und jemand verschwendet einen Monat damit, nach einem Portionierungsproblem zu suchen, das gar nicht existiert.
Und jedes Umsatzkonto hat ein Kostenkonto, das auf dieselben Ziffern endet: 4020 Weinumsatz, 5020 Weinkosten. Diese Zuordnung ist der eigentliche Grund für die Struktur.
Warum jedes Umsatzkonto ein passendes Kostenkonto benötigt
Hier ist ein Monat im selben Restaurant, in dem Getränke und Speisen zusammengefasst sind. Umsatz von 184.000 Euro, Umsatzkosten von 57.110. Das sind 31 %, und 31 % sehen gut aus. Niemand beruft wegen 31 % eine Besprechung ein.
Teilen Sie die Zahlen nun anhand der Paare auf:
| Kategorie | Umsatz | Kosten | Kosten in % |
|---|---|---|---|
| Lebensmittel | 120.000 | 40.800 | 34 % |
| Wein | 32.000 | 9.600 | 30 % |
| Bier und Apfelwein | 11.000 | 2.860 | 26 % |
| Spirituosen und Cocktails | 7.000 | 1.330 | 19 % |
| Erfrischungsgetränke und Kaffee | 14.000 | 2.520 | 18 |
Der Küchenanteil liegt bei 34 % und damit mehrere Prozentpunkte über dem Niveau, das die meisten Full-Service-Restaurants anstreben, und die Bar gleicht dies unauffällig aus. Der Weinanteil von 30 % ist für eine Weinkarte mit normalen Aufschlägen ebenfalls hoch, was in der Regel darauf hindeutet, dass einige Flaschen zu einem Pauschalbetrag über dem Einstandspreis statt zu einem Vielfachen davon angeboten werden. Keines dieser Probleme war in der Gesamtzahl erkennbar. Beide lassen sich innerhalb von etwa vier Sekunden erkennen, sobald die Konten miteinander abgeglichen werden, und der Prozentsatz hinter jeder Zeile entspricht genau dem Prozentsatz der Lebensmittelkosten, den Sie von Hand berechnen würden.
So funktioniert ein Kontenplan für ein Restaurant
Verfolgen Sie einen Freitag in einer Trattoria mit 70 Plätzen in München - von der Kasse bis zur Gewinn- und Verlustrechnung. Deutschland eignet sich gut als Beispiel, da für Speisen im Restaurant 7 % Mehrwertsteuer und für Getränke 19 % anfallen, sodass der Kontenplan diese bereits bei der allerersten Buchung getrennt erfassen muss.
1. Der Tagesumsatz wird an der Kasse abgeschlossen
Beim Abschluss zeigt die Kasse einen Nettoumsatz von 8.845 Euro an: 5.720 Euro für Speisen, 1.630 Euro für Wein, 512 Euro für Bier, 319 Euro für Spirituosen und 664 Euro für alkoholfreie Getränke und Kaffee. Hinzu kommen 400,40 Euro Mehrwertsteuer auf die Speisen (7 %) und 593,75 Euro auf die Getränke (19 %). Die Gäste hinterließen zudem Trinkgelder in Höhe von 412 Euro auf ihren Karten.
2. Der gesamte Tag wird als ein einziger Buchungssatz verbucht
Der Tag wird im Hauptbuch als ein einziger Eintrag verbucht, nicht als 180 separate Rechnungen. Das Geld floss auf zwei Wegen ein: 1.050 Euro in bar und 9.201,15 Euro per Karte, also insgesamt 10.251,15 Euro, und dieser Gesamtbetrag wird auf die jeweiligen Konten verteilt:
| Konto | Soll | Gutschrift |
|---|---|---|
| 1010 Kassenbestand | 1.050,00 | |
| 1110 Geldtransit Kartenzahlungen | 9.201,15 | |
| 4010 Erlöse Speisen | 5.720,00 | |
| 4020 Erlöse Wein | 1.630,00 | |
| 4030 Erlöse Bier und Cider | 512,00 | |
| 4040 Erlöse Spirituosen und Cocktails | 319,00 | |
| 4050 Erlöse alkoholfreie Getränke und Kaffee | 664,00 | |
| 2110 Umsatzsteuer | 994,15 | |
| 2210 Trinkgelder an Mitarbeiter | 412,00 |
Beachten Sie, was nicht als Umsatz gilt. Die 994,15 an Mehrwertsteuer gehören dem Finanzamt und die 412 an Trinkgeldern gehören dem Personal, daher fließen beide direkt in die Verbindlichkeiten. Verbuchen Sie diese Beträge als Umsatz, und die Trattoria erscheint etwa 16 % größer, als sie tatsächlich ist - ein angenehmes Gefühl, zumindest bis zur Umsatzsteuererklärung. Ob eine Servicegebühr als Umsatz oder als Geld gilt, das Sie für das Personal einbehalten, hängt von Ihren Richtlinien und Ihrem Land ab; der Unterschied wird unter „Servicegebühren und Trinkgelder“ erläutert.
3. Das Kartengeld geht ein, abzüglich Gebühren
Zwei Tage später überweist der Zahlungsabwickler 9.063,13 auf das Bankkonto. Die fehlenden 138,02 sind die Kartengebühr, 1,5 % der Einnahmen. Der Buchhalter belastet das Bankkonto mit dem eingegangenen Betrag, belastet das Konto 7010 „Kartenabwicklungsgebühren“ mit 138,02 und schreibt dem Konto „Kartenabrechnung“ den vollen Betrag von 9.201,15 gut. Das Konto „Kartenabrechnung“ fällt wieder auf null zurück.
Diese Null entspricht dem Scheck. Ein Verrechnungskonto, das sich nicht leert, bedeutet, dass eine Auszahlung fehlt, eine Rückerstattung nie verbucht wurde oder die Gebühren höher sind als vertraglich vereinbart. Werfen Sie jede Woche einen Blick darauf.
4. Lieferantenrechnungen werden den entsprechenden Kostenkonten zugeordnet
Die Rechnungen vom Montag gehen ein: 1.480 Euro vom Metzger und vom Gemüselieferanten, 860 vom Weinhändler, 240 von der Brauerei. Jede wird dem entsprechenden Kostenkonto zugeordnet - 5010, 5020 und 5030, wobei die darauf enthaltene Mehrwertsteuer auf das Mehrwertsteuerkonto verbucht wird, um später zurückgefordert zu werden. Eine gemischte Rechnung von einem Cash-and-Carry-Markt wird Zeile für Zeile aufgeschlüsselt. Das ist beim ersten Mal mühsam, läuft aber automatisch ab, sobald das System sich gemerkt hat, welches Produkt welches ist.
5. Am Monatsende werden die Einkäufe in Umsatzkosten umgewandelt
Was Sie eingekauft haben, ist nicht das, was Sie verbraucht haben. Am letzten Abend des Monats führt das Team eine Bestandsaufnahme durch, und die Differenz zwischen Anfangs- und Endbestand wird auf die jeweiligen Kostenkonten verrechnet. Die Umsatzkosten setzen sich zusammen aus dem Anfangsbestand zuzüglich der Einkäufe abzüglich des Endbestands. Wenn sich am 1. im Kühlraum Lebensmittel im Wert von 2.100 Euro und am 31. im Wert von 2.650 Euro befanden, werden die zusätzlichen 550 Euro aus dem Konto 5010 abgezogen und dem Konto 1210 „Lebensmittelbestand“ gutgeschrieben, da noch niemand diese Lebensmittel verzehrt hat.
6. Die Gewinn- und Verlustrechnung lässt sich direkt aus der Tabelle ablesen
Es muss nichts in einer Tabellenkalkulation neu erstellt werden. Lebensmittelumsatz gegen Lebensmittelkosten, Wein gegen Wein, Personalkosten gegen Gesamtumsatz, Miete gegen alles. Wenn Sie Ihre eigenen Zahlen mit typischen Spannen abgleichen möchten, zeigt der Gewinn- und Verlustrechner dieselben Zeilen in derselben Reihenfolge an.
Worauf Sie bei einem Kontenplan für Restaurants achten sollten
Ganz gleich, ob Sie einen Kontenplan von Grund auf neu erstellen oder den mit Ihrer Software mitgelieferten überprüfen - dies sind die Merkmale, die einen Kontenplan, den Sie verwalten können, von einem unterscheiden, den Sie lediglich ablegen. Jeder Punkt endet mit einer Frage, die Sie Ihrem Buchhalter stellen sollten. Wenn die Beantwortung länger als eine Minute dauert, ist der Kontenplan das Problem.
1. Die Umsatzaufteilung entspricht der Aufteilung Ihrer Speisekarte
Speisen, Wein, Bier, Spirituosen, alkoholfreie Getränke. Fügen Sie dann eine Aufteilung nach Vertriebskanälen nur dort hinzu, wo dies eine Entscheidung beeinflusst: Lieferungen erhalten eine eigene Zeile, da hierfür Provisionen und Verpackungskosten anfallen; private Veranstaltungen, da diese anders kalkuliert und personell anders betreut werden. Wenn in Ihrem Land mehr als ein Mehrwertsteuersatz gilt, muss die Aufschlüsselung nach Steuersätzen irgendwo vorhanden sein - entweder in den Umsatzkonten oder in den ihnen zugeordneten Steuerkennzeichen.
Fragen Sie sich: Kann ich die Weinumsätze des letzten Monats separat einsehen, ohne das Kassensystem zu öffnen?
2. Kostenkonten, die die Umsatzkonten widerspiegeln
Jede Umsatzkategorie verfügt über ein eigenes Umsatzkostenkonto, das numerisch zugeordnet ist. Ohne diese Zuordnung können Sie lediglich den Gesamtkostenanteil berechnen - sonst nichts.
Frage: Wie hoch war unser Bierkostenanteil im August?
3. Aufteilung der Personalkosten zwischen Küche und Service
Löhne für die Küche, Löhne für den Servicebereich und Gehälter der Geschäftsleitung in separaten Zeilen, wobei Arbeitgeberabgaben und Sozialleistungen in eigenen Zeilen aufgeführt werden. Diese Aufteilung ist wichtig, da die beiden Bereiche auf unterschiedliche Einflussfaktoren reagieren. Die Personalkosten in der Küche hängen von der Komplexität der Speisekarte und dem Vorbereitungsaufwand ab, die im Servicebereich von der Anzahl der Gedeck und den Öffnungszeiten, und die Lohnabgaben ändern sich, sobald die Regierung einen Steuersatz anpasst.
Frage: Wie hoch waren die Kosten für die Küche im letzten Monat, einschließlich der Arbeitgeberbeiträge?
4. Ein Ort für Geld, das Ihnen nicht gehört
Trinkgelder, die dem Personal zustehen, eine noch zu verteilende Servicegebühr, verkaufte, aber noch nicht eingelöste Geschenkkarten, Anzahlungen für noch nicht stattgefundene Reservierungen, für den Staat eingezogene Mehrwertsteuer oder Umsatzsteuer. All dies fließt über Ihr Bankkonto, und nichts davon ist Umsatz.
Geschenkkarten stellen die meisten Menschen vor ein Problem. Eine im Dezember verkaufte 100-Euro-Karte ist im Dezember eine Verbindlichkeit und erst im März ein Umsatz, wenn jemand sie einlöst. Wenn Sie sie am Tag des Verkaufs als Umsatz verbuchen, haben Sie den Dezember künstlich aufgebläht, Steuern vorzeitig gezahlt und müssen sich in einigen US-Bundesstaaten möglicherweise mit Vorschriften zu nicht beanspruchten Vermögenswerten auseinandersetzen, wenn die Karten nie eingelöst werden.
Fragen Sie: Wie hoch sind unsere Verbindlichkeiten aus nicht eingelösten Geschenkkarten zum heutigen Tag?
5. Ein Verrechnungskonto für jeden Zahlungseingang
Karten, jede Lieferplattform und Gutscheine von Drittanbietern erhalten jeweils ein Verrechnungskonto, das sich bei Verkauf füllt und leert, sobald das Geld eingegangen ist. Kartenabwickler zahlen täglich oder alle paar Tage aus, Plattformen wöchentlich und Gutscheinunternehmen, wann immer es ihnen passt. Ein Verrechnungskonto verwandelt die Frage „Wurden wir bezahlt?“ von einem ganzen Nachmittag des Abgleichens von Kontoauszügen in einen einzigen Saldo.
Frage: Welche Auszahlungen von Lieferplattformen stehen noch aus?
6. Bruttoumsatz, wobei die Kosten als Aufwendungen ausgewiesen werden
Buchen Sie Lieferumsätze zum vollen Preis, den der Gast bezahlt hat, und die Plattformprovision als Aufwand unter 7020. Die übliche Abkürzung besteht darin, den Betrag, den die Plattform tatsächlich überwiesen hat, als Umsatz zu verbuchen. Bei Lieferaufträgen im Wert von 1.000 Euro mit einer Provision von 30 % ergibt das 700 Euro Umsatz, und die 320 Euro für Lebensmittel, die hinter diesen Aufträgen stehen, werden nun als 46 % Lebensmittelkosten statt als 32 % ausgewiesen. Die Provision - der einzige Betrag, über den Sie tatsächlich verhandeln könnten - ist vollständig aus der Gewinn- und Verlustrechnung verschwunden.
Fragen Sie nach: Werden unsere Lieferumsätze brutto oder netto verbucht?
7. Standorte als Tags, nicht als Kopien der Bilanz
Ein zweiter Standort sollte nicht gleichbedeutend mit einem zweiten Buchhaltungssystem sein. Führen Sie eine einzige Bilanz und kennzeichnen Sie jede Transaktion mit ihrem Standort, indem Sie das verwenden, was Xero als „Tracking-Kategorien“ und QuickBooks als „Klassen“ oder „Standorte“ bezeichnet. Kopieren Sie stattdessen den Kontenplan pro Standort, und aus 4010 werden 4010, 4011 und 4012 - der Kontenplan wächst mit jeder Neueröffnung, und der Vergleich zweier Standorte erfordert die manuelle Erstellung einer Tabelle.
Fragen Sie sich: Kann ich die Lebensmittelkosten für jeden Standort nebeneinander in einem einzigen Bericht einsehen?
Wie viele Konten benötigt ein Restaurant?
Weniger, als Sie denken würden. Ein Restaurant mit einem Standort kommt gut mit etwa 50 bis 90 Konten aus. Bei weniger als 40 werden Sie Dinge zusammenfassen, die Sie eigentlich getrennt halten sollten. Bei mehr als 150 beginnt der Buchhalter, jede Rechnung dem Konto zuzuordnen, das am ehesten passt - was schlimmer ist, als weniger Konten zu haben.
Der Test für jedes neue Konto ist klar und deutlich: Würde jemand diese Zahl für sich allein betrachten und aufgrund dessen etwas anders handhaben?
Zwei Faustregeln helfen bei der Prüfung. Wenn ein Konto im letzten Jahr weniger als fünf Buchungen aufwies, führen Sie es mit dem benachbarten Konto zusammen. Wenn ein Konto mehr als ein Zehntel Ihrer Gesamtkosten ausmacht und es sich dabei nicht um Lebensmittel, Personal oder Miete handelt, handelt es sich wahrscheinlich um zwei Konten, die so tun, als wären sie eines.
Das einheitliche Kontensystem für Restaurants
In den USA gibt es einen Branchenstandard, den die meisten Betreiber noch nie geöffnet haben. Das „Uniform System of Accounts for Restaurants“, meist abgekürzt als USAR, wird von der National Restaurant Association herausgegeben. Die aktuelle Ausgabe, die achte, erschien im Jahr 2012. Niemand ist gesetzlich verpflichtet, sich daran zu halten. Es handelt sich um ein einheitliches Schema, sodass ein Kreditgeber, ein Käufer oder ein Franchisegeber die Gewinn- und Verlustrechnung jedes Restaurants in derselben Reihenfolge lesen kann.
Diese Reihenfolge sieht wie folgt aus: Zunächst der Umsatz, dann die Umsatzkosten, anschließend die Personalkosten, wobei die Selbstkosten als Zwischensumme aus diesen beiden Posten gebildet werden. Danach folgen die übrigen steuerbaren Aufwendungen, also jene, auf die ein Geschäftsführer Einfluss nehmen kann: direkte Betriebskosten, Marketing, Nebenkosten, Reparaturen und Verwaltung. Anschließend kommen die Raummiete und die übrigen Kosten, auf die ein Geschäftsführer keinen Einfluss hat, wie beispielsweise Miete, Leasingzahlungen für Ausrüstung und Abschreibungen. Zinsen und Steuern stehen an letzter Stelle.
Die Unterscheidung zwischen steuerbaren und nicht steuerbaren Kosten ist der nützlichste Ansatz im gesamten Buch. Sie zeigt Ihnen, anhand welches Teils der Gewinn- und Verlustrechnung ein Geschäftsführer beurteilt werden sollte und welcher Teil dem Eigentümer und dem Mietvertrag zuzurechnen ist. Die obige Vorlage folgt derselben Reihenfolge, sodass sich die Selbstkosten als Umsatzkosten zuzüglich Personalkosten ergeben, ohne dass eine Umgruppierung erforderlich ist.
Hotels verfügen über ein eigenes Äquivalent, das „Uniform System of Accounts for the Lodging Industry“, das den Bereich „Food and Beverage“ (F&B) als eine von mehreren Abteilungen behandelt. Befindet sich Ihr Restaurant in einem Hotel, folgt die Buchhaltung stattdessen dieser Struktur, und das F&B-Management im Hotel erläutert, wie sich dies auf die F&B-Kennzahlen auswirkt.
Kontenpläne in Deutschland, Frankreich, Spanien und Italien
Außerhalb der USA und Großbritanniens können Sie den Kontenplan oft nicht von Grund auf neu gestalten. In mehreren europäischen Ländern gibt es einen nationalen Standardkontenplan, und Ihr Buchhalter wird erwarten, dass die Buchhaltung diesem folgt. Die obige Vorlage ist dennoch hilfreich, da die darin vorgenommenen Kategorieneinteilungen genau den Unterkonten entsprechen, die Sie unterhalb der nationalen Struktur benötigen.
Deutschland: SKR 03 und SKR 04
Die meisten deutschen Restaurants verwenden einen der von DATEV veröffentlichten Standardkontenpläne, SKR 03 oder SKR 04. Das Gesetz schreibt keinen der beiden vor, doch fast jeder Steuerberater arbeitet mit einem davon. Bei SKR 03 werden Umsätze in Klasse 8 erfasst, sodass verkaufte Speisen mit 7 % und Getränke mit 19 % in der Regel unter 8300 und 8400 verbucht werden. SKR 04 folgt der Reihenfolge der Bilanz und ordnet dieselben Umsätze der Klasse 4 zu, und zwar unter den Positionen 4300 und 4400. Da der Verzehr vor Ort seit Anfang 2026 dem Steuersatz von 7 % unterliegt, ist die Trennung dieser beiden Umsatzpositionen nicht mehr nur eine Frage der Übersichtlichkeit, und die Sätze selbst sind in den Mehrwertsteuersätzen für Gastronomiebetriebe festgelegt.
Frankreich: der „Plan comptable général“
Französische Unternehmen führen ihre Buchhaltung nach dem „Plan comptable général“, der nicht optional ist. Die Konten sind in nummerierte Klassen unterteilt: Klasse 6 für Aufwendungen, Klasse 7 für Einnahmen, Klasse 4 für Dritte wie Lieferanten, Mitarbeiter und das Finanzamt. Sie können unter den Standardkonten Unterkonten anlegen - so trennt ein Restaurant beispielsweise Speisen von Weinen, doch Sie dürfen keine eigene Struktur auf oberster Ebene festlegen.
Spanien: der „Plan general de contabilidad“
In Spanien gilt dasselbe Prinzip. Im „Plan General de Contabilidad“ umfasst Gruppe 6 Einkäufe und Ausgaben, während Gruppe 7 Verkäufe und Einnahmen umfasst. Eingekaufte Speisen und Getränke werden in der Regel unter 600 oder 601 verbucht, Personalkosten unter 640 und 642 und die den Gästen in Rechnung gestellte Mehrwertsteuer unter 477. Restaurants richten unter diesen Konten Unterkonten ein, um Speisen und Getränke voneinander zu trennen.
Italien: der „Piano dei conti“
In Italien gibt es keinen verbindlichen nationalen Kontenplan. Jedes Unternehmen führt seinen eigenen „Piano dei conti“, doch der Jahresabschluss muss den im Zivilgesetzbuch festgelegten Formaten für Bilanz und Gewinn- und Verlustrechnung entsprechen; daher erstellen Buchhalter in der Praxis Kontenpläne, die sich direkt daran orientieren. Ein Restaurant, das dieser Struktur folgt und Speisen und Getränke unterhalb der Hauptkonten trennt, erhält letztlich einen Kontenplan, der der oben genannten Vorlage sehr ähnlich ist.
So passen Sie den Kontenplan an Ihre Restaurantart an
Die Vorlage eignet sich für ein Restaurant mit Vollservice und einer Bar. Andere Formate behalten das Grundgerüst bei und passen die Details an.
Restaurants mit Vollservice
Wein verdient in der Regel mehr als eine Zeile. Trennen Sie bei einer umfangreichen Weinkarte den glasweisen Verkauf vom flaschenweisen Verkauf, da die Kosten hierfür sehr unterschiedlich sind und sich im glasweisen Ausschank häufig Verschwendung verbirgt. Private Dining-Veranstaltungen und Events erhalten eine eigene Umsatzzeile, und für Full-Service-Restaurants ist das Konto für die Servicegebühr wichtiger als anderswo.
Bars und Clubs
Getränke sind das Kerngeschäft, daher sollten Sie diese weiter unterteilen: Fassbier von Flaschenbier, Spirituosen von Cocktails sowie jeweils eine eigene Position für Eintrittsgebühren und Garderobe, falls Sie diese in Rechnung stellen. Die Ausschankkosten pro Kategorie sind der Wert, dessen Verwaltung Ihnen am meisten Mühe bereiten wird. Ein Kassensystem für Bars und Clubs sortiert die Umsätze bereits an der Kasse auf diese Weise, sodass die Tabelle lediglich damit übereinstimmen muss.
Take-away und Lieferservice
Verpackungskosten gehören in die Umsatzkosten und nicht in die Gemeinkosten, da sie mit jeder Bestellung skalieren. Richten Sie für jede Lieferplattform ein eigenes Verrechnungskonto und eine eigene Provisionszeile ein, damit Sie erkennen können, welche Plattform Ihnen nach Abzug der Gebühren tatsächlich Gewinn einbringt. Ein POS-System für den Außer-Haus-Verkauf, das Bestellungen nach Vertriebskanal kennzeichnet, nimmt diese Aufteilung automatisch vor.
Hotelrestaurants
Jede Filiale wird zu einer Abteilung mit eigenen Einnahmen und Kosten, und alles, was einem Zimmer in Rechnung gestellt wird, wird dem Gästekonto gutgeschrieben und nicht über Bargeld oder Karten abgerechnet, bis der Gast auscheckt und bezahlt. Im Hotel-Gastronomiebereich muss sich die Kontenübersicht des Restaurants an die des Hotels anpassen, nicht umgekehrt.
Gruppen mit mehreren Standorten
Ein Kontenplan mit Standortkennzeichnungen wie oben beschrieben, ergänzt um einen Standort „Zentrale“ für zentrale Kosten wie den Betriebsleiter und das Gruppenmarketing, sodass die Gewinn- und Verlustrechnung jedes Standorts nur die von diesem Standort kontrollierten Posten ausweist.
Anpassung Ihres bestehenden Kontenplans
Die meisten Betreiber, die dies lesen, verfügen bereits über einen Kontenplan - in der Regel den Standardplan, der mit der Software geliefert wurde, ergänzt um fünf Jahre Buchhaltung, die jemand um Mitternacht hinzugefügt hat. Sie müssen nicht von vorne beginnen. Sie benötigen einen Überblick.
- Exportieren Sie die Saldenliste und listen Sie jedes Konto auf, auf dem in den letzten zwölf Monaten eine Buchung erfolgt ist. Der Rest kann wahrscheinlich gestrichen werden.
- Erstellen Sie eine zweispaltige Tabelle: alte Konten auf der linken Seite, neue Konten auf der rechten Seite. Mehrere alte Konten können auf ein neues verweisen.
- Nehmen Sie die Umstellung möglichst zu Beginn eines Geschäftsjahres vor, damit dieses und das vergangene Jahr vergleichbar bleiben. Der erste Tag eines Monats ist das absolute Minimum.
- Archivieren Sie die alten Konten, anstatt sie zu löschen, damit die Berichte des letzten Jahres weiterhin aufgerufen werden können.
- Aktualisieren Sie die Zuordnung in Ihrem Kassensystem und Ihrem Einkaufssystem am selben Tag. Andernfalls landen die Umsätze der ersten Nacht auf einem Konto, das nicht mehr existiert.
- Informieren Sie Ihren Steuerberater, bevor Sie beginnen, nicht erst danach. Er wird Ihnen Ratschläge geben, und manche davon werden Ihnen ein Wochenende ersparen.
Wo Tableview geeignet ist - und wo nicht
Tableview führt die Buchhaltung auf derselben Plattform, auf der auch der Betrieb im Restaurant läuft. Umsätze werden automatisch vom Restaurant-Kassensystem in das Hauptbuch gebucht, und jede Kartentransaktion wird nach Zahlungsart mit den Konten abgeglichen, sodass die Überprüfung des Verrechnungskontos aus Schritt drei nicht in einer Tabellenkalkulation erfolgen muss. Ausgaben werden bei ihrem Eingang nach Art kategorisiert, wobei Quittungen gescannt werden und Vorlagen für wiederkehrende Kosten wie Miete und Software zur Verfügung stehen.
Auf der Einkaufsseite werden Lieferantenrechnungen mit Bestellungen abgeglichen, und etwaige Unstimmigkeiten werden vor der Zahlung markiert; dazu gibt es Fälligkeitsberichte für noch ausstehende Beträge. Der Lagerbestand wird in der Bestandsverwaltung auf derselben Plattform erfasst, wodurch Ihr Buchhalter die Abschlusszahlen zum Monatsende ohne Notizblock erhält. Die Berichte umfassen Gewinn- und Verlustrechnung, Bilanz und Kapitalflussrechnung - täglich, wöchentlich oder monatlich, gefiltert nach Datumsbereich und Standort, wobei mehrere Standorte in einer Ansicht konsolidiert werden. Wenn der Buchhalter die Zahlen benötigt, steht ein steuerkonformer Export zur Verfügung, unter anderem in Xero und QuickBooks.
In welchen Fällen eine andere Lösung die bessere Wahl ist:
- Wenn Ihr Steuerberater oder Expert-comptable die gesetzlich vorgeschriebenen Bücher in einem eigenen System führt und dies auch weiterhin so beibehalten möchte, dient Tableview als Quelle für Ihre Umsatz- und Einkaufsdaten und nicht als Buchhaltungsunterlage. Sprechen Sie das Exportformat zunächst mit ihm ab.
- Tableview reicht keine Steuererklärungen ein und ersetzt keinen Steuerberater, der die Vorschriften Ihres Landes kennt.
- Ein Konzern mit Hunderten von Standorten, der seine Finanzen über ein ERP-System abwickelt, ist mit Tools besser bedient, die auf dieses ERP-System zugeschnitten sind.
Wichtige Erkenntnisse
- Ein Restaurant-Kontenplan ist die nummerierte Liste der Konten, die in Ihrer Buchhaltung verwendet werden, und er bestimmt, wie detailliert ein Bericht jemals sein kann.
- Teilen Sie die Umsätze nach Speisekartenkategorien auf und weisen Sie jeder Kategorie ein entsprechendes Kostenkonto zu, damit die Anteile von Speisen und Getränken separat ausgewiesen werden können.
- Trinkgelder, Servicegebühren, Geschenkgutscheine, Anzahlungen und Mehrwertsteuer sind Verbindlichkeiten, keine Einnahmen.
- Buchen Sie den Bruttoumsatz und weisen Sie Kartengebühren sowie Lieferprovisionen als Aufwendungen aus.
- Führen Sie für jeden Standort einen eigenen Kontenplan und kennzeichnen Sie Transaktionen nach Standort, anstatt Konten zu kopieren.
- In Deutschland, Frankreich und Spanien sollten Sie Ihre Kategorien als Unterkonten unter dem nationalen Kontenplan anlegen.
Lesen Sie als Nächstes: die GuV im Restaurant lesen für das, was der Kontenplan liefert, die Auswahl einer Buchhaltungssoftware für den Ort, an dem er geführt wird, und den Cashflow eines Restaurants für das Geld, das die GuV nicht zeigt.